


- کدام بانکها با جواز کسب وام میدهند؟ + سقف تقریبی تسهیلات
- انواع تسهیلات قابل دریافت با جواز کسب
- وام با جواز کسب برای اصناف مختلف
- راهنمای کامل مسیر دریافت وام با جواز کسب
- سامانه ثبت نام وام اصناف با پروانه کسب
- وام پروانه کسب به چه کسانی تعلق میگیرد؟
- دریافت وام با جواز کسب بدون ضامن امکانپذیر است؟
- مدارک لازم برای دریافت وام پروانه کسب
- مبلغ وام جواز کسب چقدر است؟
- سوالات متداول
امروزه برخی از بانکها و مؤسسات اعتباری کشور، در قالب طرحهای تسهیلاتی ویژه اصناف و مشاغل، امکان دریافت وام برای دارندگان پروانه کسب معتبر را فراهم کردهاند. داشتن جواز کسب میتواند یکی از مدارک مورد نیاز برای احراز فعالیت اقتصادی و بهرهمندی از برخی تسهیلات بانکی باشد. البته دریافت وام صرفاً با ارائه پروانه کسب تضمین نمیشود و به عواملی مانند شرایط طرح بانکی، اعتبارسنجی متقاضی، توان بازپرداخت و ارائه تضامین مورد تأیید بانک بستگی دارد.
در این مطلب از گروه ثبتی پوشه، قصد داریم انواع وامها و تسهیلات قابل دریافت برای صاحبان جواز کسب، شرایط و ضوابط بانکی، مدارک مورد نیاز و مراحل ثبت درخواست را بررسی کنیم.
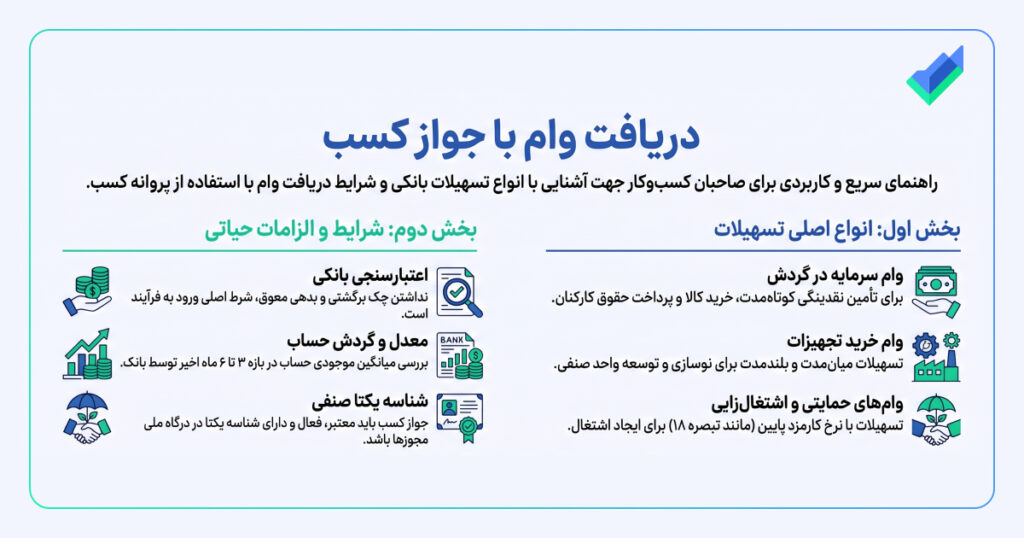
برای آشنایی سریعتر با شرایط دریافت وام با جواز کسب، انواع تسهیلات قابل دریافت و نکاتی که قبل از اقدام باید بدانید، میتوانید ویدیوی زیر را مشاهده کنید. در این ویدیو مهمترین نکات این موضوع به صورت خلاصه توضیح داده شده است.
کدام بانکها با جواز کسب وام میدهند؟ + سقف تقریبی تسهیلات
بانکهای مختلفی به صاحبان مشاغل و واحدهای صنفی تسهیلات ارائه میکنند؛ اما نوع و سقف این تسهیلات به شرایط متقاضی، گردش حساب، اعتبارسنجی و ضوابط هر طرح بستگی دارد.
در جدول زیر، مهمترین طرحهای قابل بررسی برای صاحبان کسبوکار معرفی شدهاند.
| بانک | نام طرح تسهیلاتی | سقف تسهیلات اعلامشده | شرایط اصلی |
|---|---|---|---|
| بانک مهر ایران | نارون | تا ۱ میلیارد تومان | ویژه واحدهای صنفی، بر اساس معدل حساب |
| بانک مهر ایران | توسکا | تا ۱ میلیارد تومان | پرداخت حقوق کارکنان از طریق بانک مهر ایران |
| بانک مهر ایران | سرو | تا ۱.۵ میلیارد تومان | بر اساس مبلغ تودیعی و شرایط بانکی متقاضی |
| بانک مهر ایران | سرو تفاهمنامهای | تا ۲ میلیارد تومان | ویژه اتحادیهها و تشکلهای صنفی دارای تفاهمنامه با بانک |
| بانک صادرات | صبای سپهر ۲ | تا ۵ میلیارد تومان | ویژه مشتریان دارای کارتخوان متصل به حساب بانک صادرات |
| بانک ملت | بسته اعتباری پذیرندگان | تا ۱۸ میلیارد تومان برای حقیقی و ۳۶ میلیارد تومان برای حقوقی | ویژه پذیرندگان واجد رتبه اعتباری و متصل به پایانههای فروش بانک |
| بانک رفاه کارگران | کارت رفاهی اصناف | تا ۵ میلیارد تومان | ویژه اصناف و واحدهای تولیدی کوچک؛ اعتبار خرید با بازپرداخت دوساله |
| بانک قرضالحسنه رسالت | تسهیلات قرضالحسنه اصناف | تا ۱ میلیارد تومان | ویژه اصناف و مشاغل خرد، بر اساس ضوابط اعتباری بانک |
| بانک سپه | نگین امید زرین | تا ۱ میلیارد تومان | مبتنی بر میانگین موجودی حساب و امتیاز تسهیلات |
توجه: سقفهای بالا حداکثر مبالغ اعلامشده برای طرحهای مشخص هستند و به معنی تعلق قطعی این مبالغ به تمام دارندگان جواز کسب نیستند. همچنین کارت رفاهی بانک رفاه، اعتبار خرید محسوب میشود و نباید با وام نقدی قابل واریز به حساب یکسان در نظر گرفته شود.
همچنین ممکن است شرایط یا سقف برخی طرحهای بانکی در طول زمان تغییر کند؛ بنابراین پیش از ثبت درخواست، بهتر است آخرین شرایط همان طرح را از بانک مربوطه بررسی کنید.
انواع تسهیلات قابل دریافت با جواز کسب
داشتن جواز کسب میتواند به عنوان یکی از مدارک اثبات فعالیت اقتصادی، در فرآیند بررسی درخواست وام مورد استفاده قرار بگیرد؛ اما نوع تسهیلات، مبلغ قابل دریافت و شرایط آن به عواملی مانند سابقه مالی، گردش حساب، اعتبارسنجی و ضوابط هر طرح بستگی دارد.
به همین دلیل نمیتوان یک نوع وام را برای همه صاحبان کسبوکار مناسب دانست. برخی افراد ممکن است از تسهیلات قرضالحسنه ویژه اصناف استفاده کنند، در حالی که برای برخی دیگر، وامهای مبتنی بر اعتبارسنجی یا تسهیلات سرمایه در گردش گزینه مناسبتری باشد. برای مثال، برخی طرحهای بانکی برای صاحبان جواز کسب یا پروانه صنفی معتبر طراحی شدهاند و شرایطی مانند مبلغ تسهیلات، مدت بازپرداخت و میزان کارمزد در هر طرح متفاوت است.
| تسهیلات | کاربرد و شرایط کلی |
|---|---|
| تسهیلات قرضالحسنه ویژه اصناف | تأمین مالی صاحبان مشاغل و واحدهای صنفی واجد شرایط از طریق طرحهای اختصاصی بانکها، معمولاً با کارمزد کمتر نسبت به تسهیلات عادی |
| تسهیلات سرمایه در گردش | تأمین نقدینگی برای هزینههای جاری کسبوکار مانند خرید مواد اولیه، تهیه کالا، پرداخت حقوق کارکنان و مدیریت هزینههای عملیاتی |
| وام خرید تجهیزات و نوسازی | خرید ابزار و ماشینآلات، نوسازی تجهیزات، بازسازی محل فعالیت یا افزایش ظرفیت تولید و ارائه خدمات |
| تسهیلات مبتنی بر معدل حساب | دریافت وام بر اساس میانگین موجودی حساب در یک بازه مشخص و رعایت سایر شرایط بانکی؛ مبلغ تسهیلات به ضوابط طرح و میزان امتیاز متقاضی بستگی دارد |
| وامهای حمایتی و اشتغالزایی | ایجاد یا توسعه کسبوکار در قالب طرحهای حمایتی و اشتغالزایی که دریافت آنها به شرایط متقاضی، نوع فعالیت و ضوابط نهاد پرداختکننده بستگی دارد |
| تسهیلات تخصصی متناسب با صنف | تأمین مالی متناسب با نیاز حوزههای کاری مختلف مانند تولید، کشاورزی و برخی فعالیتهای خدماتی که ممکن است شرایط و مدارک اختصاصی داشته باشند |
تسهیلات سرمایه در گردش (تامین نقدینگی روزمره)
این نوع وام با جواز کسب برای زمانی طراحی شده که واحد صنفی فعال است اما بهصورت مقطعی با کمبود نقدینگی روبهرو میشود. بانکها این تسهیلات را به کسبوکارهایی میدهند که گردش حساب منظم دارند اما فاصله زمانی بین هزینهها و دریافت درآمد باعث فشار مالی کوتاهمدت شده است.
- کاربرد: خرید مواد اولیه، پرداخت حقوق کارکنان، اجاره محل، تسویه بدهیهای جاری و…
- بازه بازپرداخت: معمولا کوتاهمدت و حداکثر حدود ۱۲ ماه.
- مناسب برای: واحدهای دارای فروش فعال که تراکنش بانکی مستمر دارند.
وام خرید تجهیزات و نوسازی واحد صنفی
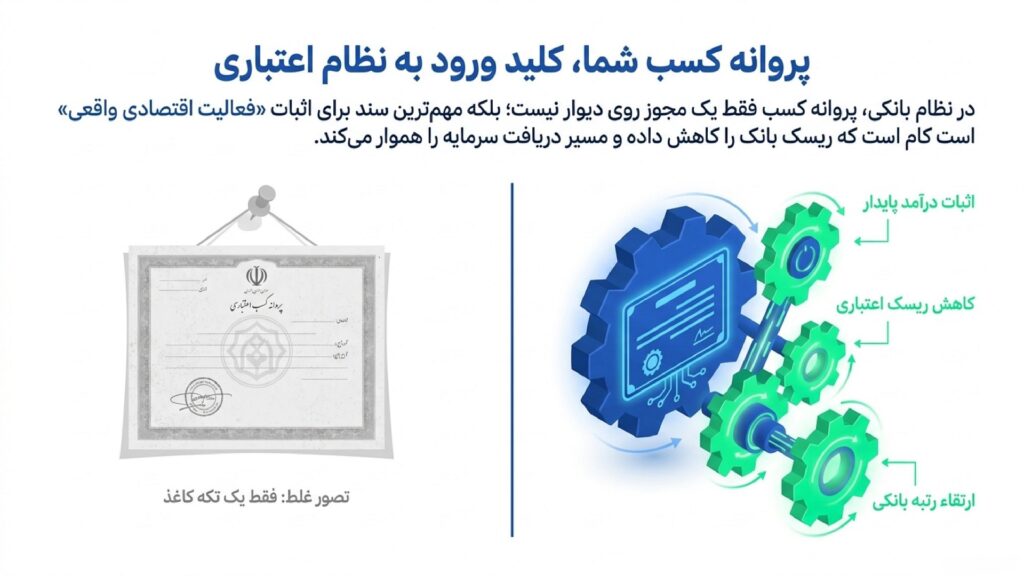
در این مدل از وام با پروانه کسب، هدف توسعه فیزیکی یا فنی کسبوکار است. بانک زمانی با این تسهیلات موافقت میکند که هزینهها ماهیت سرمایهای داشته باشند، نه مصرفی.
- خرید ماشینآلات و ابزار کار: معمولا با بازپرداخت میانمدت حدود ۲۴ تا ۳۶ ماه.
- توسعه، بازسازی و بهسازی فضای کسب: بازپرداخت بلندمدت که در برخی طرحها تا حدود ۵ سال میرسد.
این وام مناسب مشاغلی است که قصد خرید تجهیزات، بازسازی یا افزایش ظرفیت تولید خود را دارند و میتوانند هزینهها را بهصورت سرمایهای مستند کنند.
وامهای حمایتی و اشتغالزایی
این تسهیلات معمولا از محل منابع دولتی و تبصرههای بودجه تامین میشوند و نرخ کارمزد پایینتری نسبت به وامهای عادی دارند. پرداخت آنها وابسته به شرایط طرح و تایید نهاد معرفیکننده است. وامهای مرتبط با سازمان فنیوحرفهای، کمیته امداد یا مشاغل خانگی در این دسته قرار میگیرند. در این طرحها، سقف وام برای افراد و کارفرمایان متفاوت است و بازپرداخت میتواند بلندمدتتر از تسهیلات عادی باشد.
تسهیلات مبتنی بر معدل حساب و گردش کارتخوان
معدل موجودی حساب و گردش حساب از معیارهای مهم در برخی طرحهای تسهیلاتی هستند. معدل حساب معمولاً بر اساس میانگین مانده روزانه حساب در یک بازه زمانی مشخص محاسبه میشود؛ درحالیکه گردش حساب، مجموع تراکنشهای واریز و برداشت را نشان میدهد. بانکها با توجه به نوع طرح، مدت سپردهگذاری، میزان معدل موجودی و حجم تراکنشهای مالی، امتیاز و سقف تسهیلات متقاضی را تعیین میکنند.
تسهیلات تخصصی متناسب با نوع صنف
برخی بانکها برای حوزههای خاص مانند کشاورزی، تولیدیها یا مشاغل خدماتی، طرحهای هدفمند تعریف میکنند. در این طرحها سقف و نرخ سود بر اساس ماهیت فعالیت تعیین میشود و معمولا ارائه مدارک شغلی مرتبط و سابقه فعالیت در همان حوزه ضروری است. این نوع تسهیلات برای صنوفی مناسب است که فعالیت آنها در اولویتهای حمایتی بانک یا سیاستهای اعتباری قرار دارد.
وام با جواز کسب برای اصناف مختلف
نوع فعالیت صنفی میتواند بر هدف دریافت تسهیلات، میزان سرمایه مورد نیاز و نحوه بررسی پرونده اثر بگذارد. به همین دلیل، نیاز مالی یک فروشگاه پوشاک با رستوران، تعمیرگاه یا واحد تولیدی یکسان نیست. جدول زیر، نمونهای از کاربردهای رایج تسهیلات در برخی اصناف را نشان میدهد.
| نوع صنف | کاربرد رایج تسهیلات | نکته مهم در بررسی پرونده |
| پوشاک | خرید موجودی، سرمایه در گردش، تجهیز فروشگاه | گردش حساب و سابقه فعالیت |
| فستفود و رستوران | خرید تجهیزات، بازسازی، سرمایه در گردش | وضعیت مالی و توان بازپرداخت |
| دامداری | خرید تجهیزات، توسعه ظرفیت، تأمین نهاده | نوع فعالیت و شرایط طرح بانکی |
| سوپرمارکت و خواربارفروشی | تأمین موجودی و سرمایه در گردش | گردش مالی و سابقه فعالیت |
| آرایشگاه و سالن زیبایی | خرید تجهیزات و توسعه محل کار | اعتبار بانکی و مجوز معتبر |
| تعمیرگاه خودرو | خرید ابزار، تجهیزات و توسعه تعمیرگاه | سابقه فعالیت و تضامین |
| واحدهای تولیدی کوچک | مواد اولیه، تجهیزات و افزایش ظرفیت | میزان فروش و هدف دریافت وام |
| فروشگاه لوازم خانگی | افزایش موجودی و سرمایه در گردش | وضعیت مالی و سیاست اعتباری بانک |
| واحدهای خدماتی | تجهیز محل کار یا توسعه کسبوکار | نوع خدمت و توان بازپرداخت |
| خدمات فنی | خرید ابزار و تجهیزات تخصصی | نیاز سرمایهای و سابقه فعالیت |
در عمل، صرف داشتن جواز کسب به معنی دریافت مبلغ ثابت یا تضمینشده نیست. بانکها علاوه بر نوع فعالیت، عواملی مانند گردش حساب، رتبه اعتباری، سابقه کسبوکار، توان بازپرداخت، نوع ضمانت و هدف استفاده از تسهیلات را نیز بررسی میکنند.
برای مثال، در صنفهایی مانند پوشاک، سوپرمارکت و لوازم خانگی معمولا نیاز به سرمایه در گردش و تأمین موجودی کالا پررنگتر است؛ در حالی که در تعمیرگاهها، واحدهای خدمات فنی، آرایشگاهها و رستورانها خرید یا نوسازی تجهیزات میتواند بخش مهمتری از نیاز مالی باشد. در واحدهای تولیدی و دامداری نیز ممکن است توسعه ظرفیت، خرید تجهیزات یا تأمین مواد اولیه و نهادهها در اولویت قرار گیرد.
بنابراین مبلغ و شرایط وام برای همه اصناف یکسان نیست و حتی دو متقاضی در یک صنف نیز ممکن است بر اساس بانک انتخابی، وضعیت مالی و اعتبارسنجی، شرایط متفاوتی دریافت کنند. بهتر است پیش از ثبت درخواست، ابتدا هدف مالی کسبوکار مشخص و سپس طرحهای تسهیلاتی متناسب با همان نیاز بررسی شود.
راهنمای کامل مسیر دریافت وام با جواز کسب
فرآیند دریافت تسهیلات با استفاده از پروانه کسب فقط ارائه یک مجوز شغلی نیست، بلکه مجموعهای از مراحل اعتبارسنجی، ثبت اطلاعات شغلی و بررسی توان بازپرداخت را شامل میشود. اگر این مراحل را به ترتیب و درست انجام دهید، احتمال رد شدن پرونده به شکل قابلتوجهی کاهش پیدا میکند. مسیر ثبت نام وام برای اصناف معمولا از انتخاب بانک شروع میشود و به ارزیابی اعتباری و ارائه ضمانت ختم میشود.
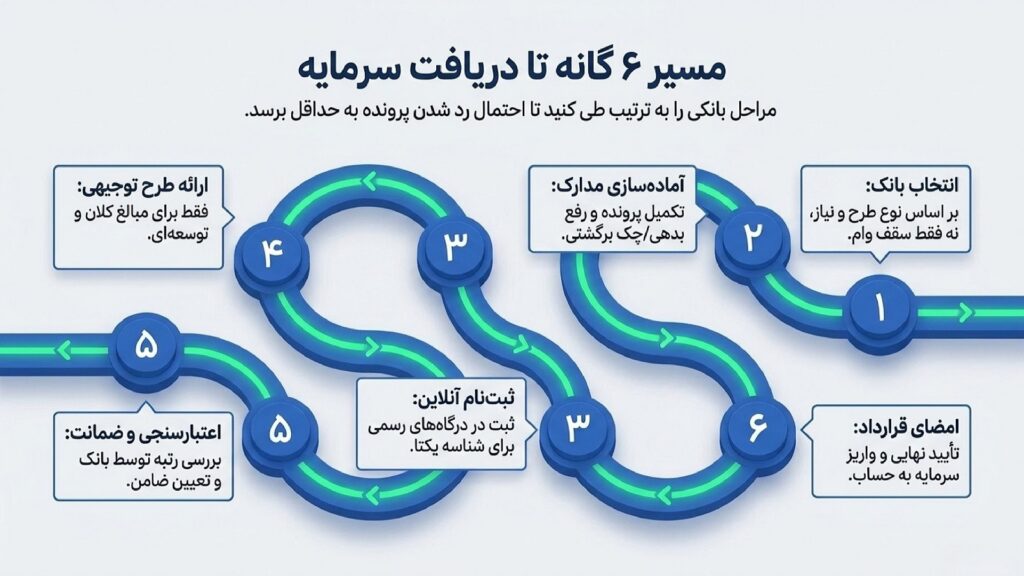
۱. انتخاب بانک و بررسی دقیق شرایط طرح
در اولین قدم از دریافت تسهیلات بانکی با استفاده از پروانه کسب، باید مشخص کنید وام را دقیقا برای چه هدفی میخواهید؛ سرمایه در گردش، خرید تجهیزات یا توسعه واحد صنفی. اشتباه رایج این است که متقاضی بدون توجه به نوع فعالیت خود، فقط سراغ بانکی میرود که عدد بالاتری اعلام کرده است، در حالی که بانکها طرحهای متفاوتی دارند و هر طرح برای نوع خاصی از کسبوکار طراحی شده است. مقایسه سقف وام، نرخ سود، مدت بازپرداخت و نوع ضمانت قبل از ثبت درخواست ضروری است.
۲. آماده کردن مدارک و بررسی شرایط وام جواز کسب
برای دریافت تسهیلات بانکی با پروانه کسب، متقاضی باید علاوه بر داشتن مجوز معتبر، شرایط اعتباری موردنظر بانک را نیز احراز کند. این شرایط و مدارک ممکن است بر اساس نوع تسهیلات، مبلغ وام و ضوابط بانک متفاوت باشند. به صورت کلی، موارد زیر در ارزیابی اعتباری بانکها حائز اهمیت هستند:
- داشتن پروانه کسب معتبر: مجوز باید با نوع فعالیت متقاضی مطابقت داشته باشد و از نظر اعتبار و وضعیت قانونی قابل استعلام باشد.
- توانایی بازپرداخت تسهیلات: بانک با بررسی درآمد، گردش حساب و وضعیت مالی متقاضی، توانایی او برای بازپرداخت اقساط را ارزیابی میکند.
- وضعیت اعتباری مناسب: نداشتن بدهی غیرجاری بانکی و چک برگشتی رفعسوءاثرنشده میتواند در ارزیابی درخواست تسهیلات مؤثر باشد.
- احراز شرایط سنی و قانونی: متقاضی باید شرایط قانونی و سنی تعیینشده برای دریافت تسهیلات موردنظر را داشته باشد.
- سابقه فعالیت اقتصادی: در برخی طرحها، مدت فعالیت کسبوکار و سابقه تراکنشهای مالی متقاضی نیز برای تعیین میزان تسهیلات بررسی میشود.
اما بسته به نوع تسهیلات و ضوابط بانک، ارائه برخی از مدارک زیر ضروری خواهد بود:
- مدارک هویتی: اصل یا تصویر کارت ملی و شناسنامه متقاضی.
- مدارک مربوط به کسبوکار: پروانه کسب معتبر، شناسه یکتای مجوز و در صورت نیاز، مدارک مربوط به محل فعالیت.
- مدارک مالی: گردش حساب بانکی، مستندات درآمد و در برخی موارد، اظهارنامه مالیاتی یا صورتهای مالی.
- مدارک مربوط به ضمانت: چک صیادی، سفته، مدارک ضامن یا اسناد وثیقه، متناسب با شرایط طرح تسهیلاتی.
- سایر مدارک اختصاصی: مدارکی مانند کارت پایان خدمت یا گواهیهای مرتبط، در صورت درخواست بانک یا وجود الزام قانونی برای تسهیلات موردنظر.
بنابراین، پیش از ثبت درخواست بهتر است شرایط اختصاصی طرح انتخابی و فهرست مدارک موردنیاز را از بانک مربوطه استعلام کنید تا از مراجعههای مکرر و ناقص ماندن پرونده جلوگیری شود.
۳. ثبت و تأیید اطلاعات شغلی در درگاههای رسمی
اطلاعات جواز شما باید در سامانههای دولتی ثبت و تأیید شده باشد. در این مرحله معمولا وضعیت مجوز از طریق سایت درگاه ملی مجوز ها و سایت دبیرخانه هیئت عالی نظارت بررسی میشود و فرآیندی شبیه به استعلام پروانه کسب انجام میگیرد تا اعتبار مجوز و شناسه صنفی آن مشخص شود. بدون این تأیید، بسیاری از بانکها پرونده تسهیلات را وارد مرحله بررسی اعتباری نمیکنند.
۴. ارائه طرح توجیهی برای مبالغ بالاتر
در برخی تسهیلات سرمایهگذاری و توسعه کسبوکار، بانک ممکن است از متقاضی طرح توجیهی اقتصادی درخواست کند. این طرح با تشریح هدف دریافت وام، هزینههای موردنیاز، پیشبینی درآمد و نحوه بازپرداخت، امکان ارزیابی اقتصادی فعالیت را برای بانک فراهم میکند. در طرح توجیهی باید نوع فعالیت، بازار هدف، هزینههای اصلی، پیشبینی فروش و نحوه بازپرداخت اقساط توضیح داده شود. این سند برای بانک نشان میدهد تسهیلات صرف هزینههای مصرفی نشده و به تقویت کسبوکار منجر خواهد شد.
۵. بررسی اعتبار مالی و ارائه ضمانت
پس از ثبت درخواست، بانک سابقه اعتباری، وضعیت بدهیها و توان بازپرداخت متقاضی را بررسی میکند و بر اساس مبلغ و نوع تسهیلات، تضامین موردنیاز را تعیین میکند. پروانه کسب در این مرحله میتواند مدرکی برای احراز فعالیت واقعی و اعتبار شغلی متقاضی باشد؛ اما بهتنهایی ضمانت بازپرداخت یا وثیقه بانکی محسوب نمیشود. بانک ممکن است در کنار آن، چک صیادی، سفته، معرفی ضامن یا وثیقه دیگری را مطابق ضوابط طرح درخواست کند. نوع و میزان ضمانت به نتیجه اعتبارسنجی و شرایط بانک بستگی دارد.
۶. امضای قرارداد و دریافت تسهیلات
پس از تأیید نهایی، قرارداد تسهیلات امضا میشود و بانک برنامه بازپرداخت اقساط را مشخص میکند. در صورت کامل بودن مدارک و نبود مشکل اعتباری، واریز مبلغ وام معمولاً طی چند روز کاری انجام میشود.
سامانه ثبت نام وام اصناف با پروانه کسب
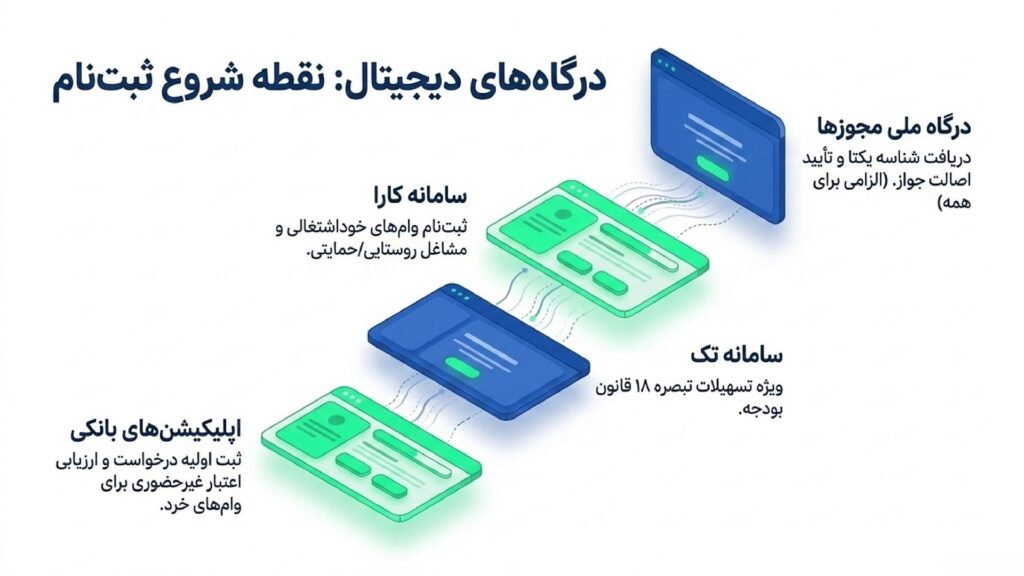
در فرآیند دریافت وام با جواز کسب، بخش مهمی از ثبت اطلاعات و بررسی اولیه بهصورت آنلاین انجام میشود. سامانههای زیر مسیر ورود پرونده شما به سیستم بانکی و طرحهای تسهیلاتی را فراهم میکنند:
- درگاه ملی مجوزها: محل ثبت و تأیید اطلاعات جواز کسب و دریافت شناسه صنفی کسبوکار. این شناسه برای تطبیق هویت شغلی در اغلب درخواستهای بانکی استفاده میشود.
- سامانه کارا(قدیمی): ویژه تسهیلات خوداشتغالی، مشاغل روستایی و طرحهای اشتغالمحور و خانگی. در این سامانه باید اطلاعات فعالیت و طرح کسبوکار ثبت شود تا درخواست وارد چرخه بررسی منابع حمایتی شود.
- سامانه تک(جدید): مربوط به تسهیلاتی که از محل منابع تبصره ۱۸ قانون بودجه تامین مالی میشوند. امکان ثبت درخواست، بارگذاری مدارک و پیگیری وضعیت پرونده را بهصورت غیرحضوری فراهم میکند.
- سامانهها و اپلیکیشنهای بانکی: برخی بانکها برای وامهای خرد یا طرحهای مبتنی بر گردش حساب، امکان ثبت اولیه درخواست را از طریق اینترنتبانک یا اپلیکیشن اختصاصی خود فراهم کردهاند تا متقاضی پیش از مراجعه حضوری وارد مرحله ارزیابی اعتباری شود.
وام پروانه کسب به چه کسانی تعلق میگیرد؟
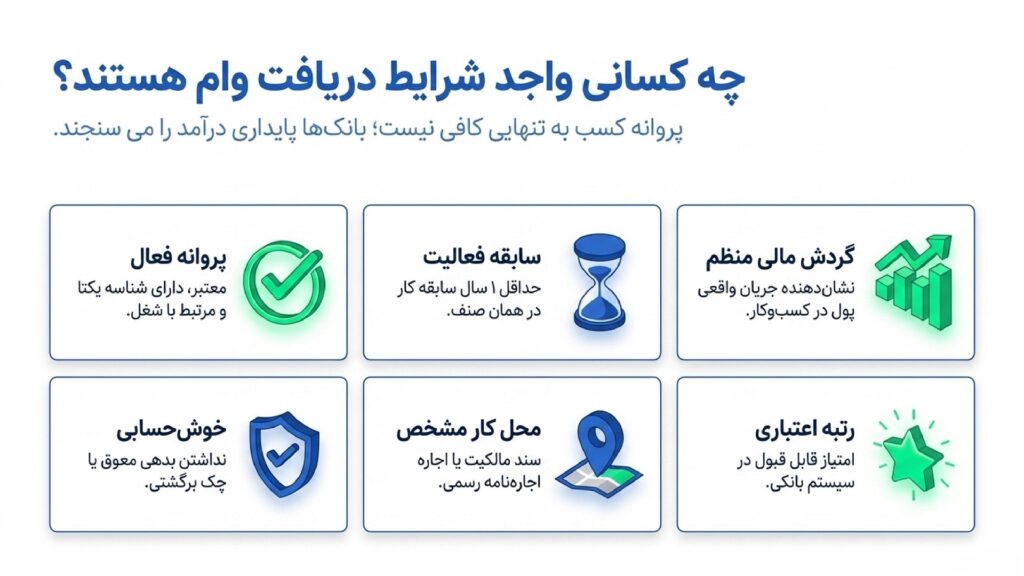
دریافت تسهیلات بانکی با پروانه کسب برای همه دارندگان جواز بهصورت خودکار اتفاق نمیافتد؛ بانکها به دنبال متقاضیانی هستند که فعالیت اقتصادی واقعی، پایدار و قابل ارزیابی داشته باشند. افرادی که پیشتر مراحل اخذ پروانه کسب را طی کردهاند، یک قدم جلوتر هستند، اما صرف داشتن مجوز کافی نیست. در عمل، این تسهیلات بیشتر به افرادی تعلق میگیرد که مجموعهای از شرایط شغلی و مالی را همزمان داشته باشند:
- صاحب کسبوکار دارای پروانه کسب معتبر، فعال و مرتبط با نوع فعالیت
- داشتن سابقه فعالیت مشخص در همان صنف (معمولا حداقل یک سال)
- گردش حساب منظم که نشان دهد کسبوکار جریان مالی واقعی دارد
- نداشتن بدهی معوق بانکی یا چک برگشتی ثبتشده
- برخورداری از رتبه اعتباری قابل قبول در سیستم بانکی
- توانایی اثبات محل فعالیت با سند مالکیت یا اجارهنامه رسمی
- حداقل سن قانونی برای عقد قراردادهای بانکی
این وام بیشتر مناسب افرادی است که قصد دارند سرمایه در گردش خود را تقویت کنند، تجهیزات خریداری کنند یا ظرفیت کسبوکار را افزایش دهند؛ نه کسانی که فعالیت آنها متوقف یا غیرشفاف است. بانک زمانی با پرداخت تسهیلات موافقت میکند که بتواند از روی مدارک و گردش مالی، پایداری درآمد و توان بازپرداخت اقساط را تشخیص دهد.
دریافت وام با جواز کسب بدون ضامن امکانپذیر است؟
بسیاری از صاحبان کسبوکار تصور میکنند برای دریافت وام با جواز کسب حتما باید یک ضامن رسمی معرفی کنند؛ اما در برخی از طرحهای تسهیلاتی، امکان دریافت وام بدون معرفی ضامن شخص ثالث وجود دارد. در این شرایط، بانک به جای تکیه صرف بر ضامن، وضعیت اعتباری، سابقه بانکی، گردش حساب و توان بازپرداخت متقاضی را بررسی میکند.
البته باید توجه داشت که وام بدون ضامن به معنی دریافت تسهیلات بدون هیچ نوع ضمانت یا تعهد نیست. در بسیاری از موارد، بانک برای کاهش ریسک پرداخت وام ممکن است از ابزارهایی مانند چک صیادی، سفته، اعتبارسنجی بانکی یا سایر تضامین متناسب با مبلغ تسهیلات استفاده کند.
تفاوت وام بدون ضامن و وام بدون وثیقه چیست؟
این دو مفهوم معمولا با یکدیگر اشتباه گرفته میشوند. در وام بدون ضامن، هدف اصلی حذف معرفی یک شخص دیگر به عنوان ضمانتکننده است؛ یعنی متقاضی مجبور نیست فردی با شرایط مالی مشخص را برای ضمانت معرفی کند.
اما در وام بدون وثیقه، موضوع متفاوت است و ممکن است بانک بدون دریافت دارایی مشخصی مانند سند ملکی یا وثیقه سنگین، تنها بر اساس اعتبار مالی و شرایط متقاضی تصمیمگیری کند.
بنابراین ممکن است یک وام با جواز کسب بدون نیاز به ضامن کارمند ارائه شود، اما همچنان نیاز به ارائه چک، سفته یا بررسی اعتبار مالی وجود داشته باشد.
میزان تاثیر اعتبارسنجی شما در دریافت وام با پروانه کسب و بدون ضامن
در تسهیلاتی که بدون ضامن شخص ثالث ارائه میشوند، اعتبارسنجی اهمیت بیشتری پیدا میکند. موارد زیر معمولا توسط بانکها در این مواقع بررسی میشود:
- سابقه بازپرداخت وامهای قبلی
- وجود یا نداشتن چک برگشتی
- بدهیهای معوق بانکی
- میزان گردش حساب و فعالیت مالی
- تناسب درآمد و توان پرداخت اقساط
دارندگان جواز کسب فعال که گردش مالی منظم و سابقه بانکی مناسبی دارند، معمولا شرایط بهتری برای دریافت این نوع تسهیلات خواهند داشت؛ زیرا پروانه کسب نشاندهنده فعالیت اقتصادی رسمی آنها است، اما بهتنهایی جایگزین بررسی اعتبار مالی نمیشود.
نیازمندی به چک یا سفته برای دریافت وام
بسته به نوع تسهیلات و شرایط متقاضی، ممکن است بانک به جای درخواست ضامن، از ابزارهای دیگری برای تضمین بازپرداخت استفاده کند. رایجترین موارد شامل:
- چک صیادی به نام متقاضی
- سفته یا سفته الکترونیک
- تضمینهای متناسب با مبلغ وام
- بررسی رتبه اعتباری و سوابق مالی
نوع ضمانت مورد نیاز به مبلغ وام، سیاستهای اعتباری و شرایط پرونده بستگی دارد و نمیتوان برای همه متقاضیان یک شرایط ثابت در نظر گرفت.
چه محدودیتهایی در این مدل وام وجود دارد؟
وامهای بدون ضامن معمولا برای مبالغ محدودتر طراحی میشوند؛ زیرا بانک در این نوع تسهیلات بیشتر بر اعتبار مالی و توان بازپرداخت فرد تکیه میکند. برای مبالغ بالاتر، معمولا احتمال درخواست تضامین تکمیلی مانند ضامن، وثیقه یا مدارک مالی بیشتر میشود.
به همین دلیل، اگر هدف شما دریافت مبلغ بالاتر با استفاده از جواز کسب است، داشتن سابقه فعالیت، گردش حساب مناسب، مدارک کامل و وضعیت اعتباری مطلوب اهمیت زیادی دارد.
در نهایت، جواز کسب یک امتیاز مهم برای اثبات فعالیت اقتصادی محسوب میشود، اما نتیجه نهایی درخواست وام به مجموعهای از عوامل مانند شرایط بانک، مبلغ درخواست، وضعیت مالی و نوع تسهیلات بستگی دارد.
مدارک لازم برای دریافت وام پروانه کسب
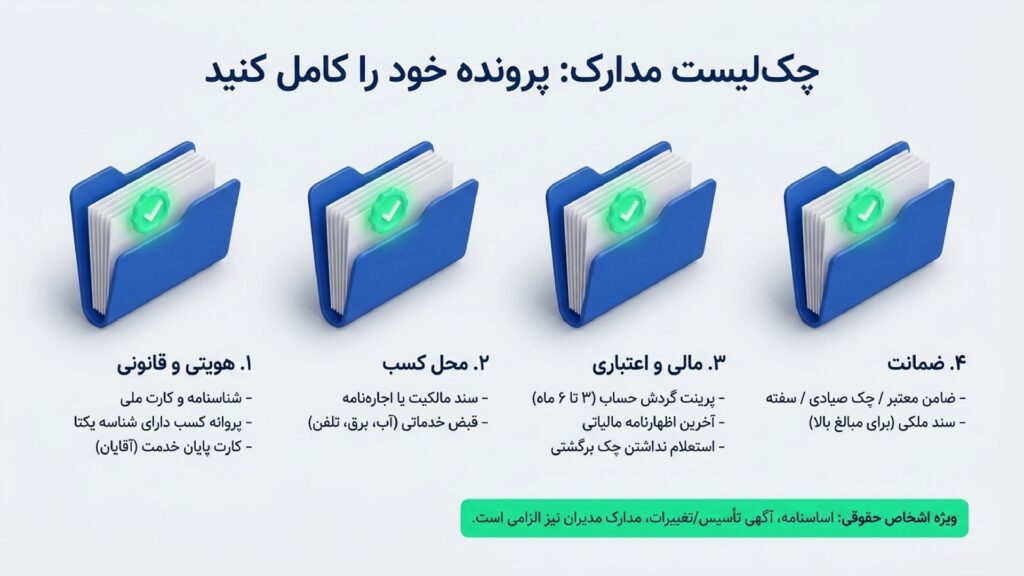
برای دریافت وام بانکی با استفاده از پروانه کسب، بانک باید مطمئن شود فعالیت شغلی شما واقعی، قانونی و از نظر مالی قابل اتکاست. به همین دلیل مدارک در چند دسته بررسی میشوند. جزئیات ممکن است بین بانکها متفاوت باشد، اما چارچوب کلی معمولاً شامل موارد زیر است:
مدارک هویتی و قانونی
هدف این بخش احراز هویت متقاضی و بررسی اعتبار مجوز شغلی است.
- اصل و کپی شناسنامه متقاضی
- اصل و کپی کارت ملی هوشمند
- پروانه کسب معتبر و فعال دارای شناسه صنفی
- کارت پایان خدمت یا معافیت برای آقایان
مدارک مربوط به محل کسب
بانک باید از واقعی بودن محل فعالیت اطمینان پیدا کند.
- سند مالکیت محل واحد صنفی یا اجارهنامه رسمی دارای کد رهگیری
- قبض خدماتی (آب، برق یا تلفن) با آدرس دقیق محل کسب
مدارک مالی و اعتباری
این بخش نشان میدهد توان بازپرداخت اقساط وجود دارد و فعالیت اقتصادی جریان دارد.
- پرینت گردش حساب ۳ تا ۶ ماه اخیر ممهور به مهر بانک
- آخرین اظهارنامه مالیاتی ثبتشده (درصورت تشخیص بانک)
- گواهی یا استعلام نداشتن چک برگشتی و بدهی معوق بانکی
مدارک ضمانت و وثیقه
بانک با توجه به مبلغ تسهیلات، نتیجه اعتبارسنجی و ضوابط طرح، ممکن است یک یا چند مورد از تضامین زیر را از متقاضی درخواست کند. پروانه کسب نیز میتواند برای احراز فعالیت صنفی و شغلی ارائه شود، اما بهتنهایی جایگزین ضمانتهای بانکی مانند چک، سفته، ضامن یا وثیقه مورد قبول بانک نیست. نوع ضمانت موردنیاز در هر پرونده بر اساس شرایط تسهیلات و سیاستهای اعتباری بانک تعیین میشود. موارد زیر ممکن است در کنار پروانه کسب درخواست شوند:
- معرفی ضامن واجد شرایط مورد تأیید بانک (در صورت پذیرش، کارمند یا صاحب کسبوکار دارای مدارک شغلی معتبر)
- چک صیادی / چک الکترونیک
- سفته / سفته الکترونیک
- سند ملکی (برای مبالغ بالاتر)
مدارک تکمیلی برای اشخاص حقوقی
اگر متقاضی شرکت باشد، مدارک زیر نیز اضافه میشود:
- کپی اساسنامه شرکت
- آگهی تأسیس در روزنامه رسمی
- آخرین آگهی تغییرات شرکت
- مدارک هویتی مدیران
- صورتهای مالی یا گزارش حسابرسی سال قبل (در صورت درخواست بانک)
مبلغ وام جواز کسب چقدر است؟
مبلغ وام با جواز کسب به بانک، نوع طرح تسهیلاتی و شرایط متقاضی بستگی دارد و نمیتوان برای تمام صاحبان پروانه کسب، سقف یکسانی در نظر گرفت. بر اساس طرحهای معرفیشده در جدول بالا، سقف تسهیلات برخی بانکها به شرح زیر است:
- بانک ملت: تا سقف ۱۸ میلیارد تومان برای اشخاص حقیقی و ۳۶ میلیارد تومان برای اشخاص حقوقی.
- بانک صادرات: تا سقف ۵ میلیارد تومان در طرحهای معرفیشده.
- بانک رفاه: تا سقف ۵ میلیارد تومان در طرحهای معرفیشده.
البته این مبالغ، سقف اعلامشده تسهیلات در طرحهای مربوط هستند و به معنای پرداخت قطعی همین مبلغ به تمام متقاضیان نیستند. مبلغ نهایی وام با توجه به نوع فعالیت، حقیقی یا حقوقی بودن متقاضی، گردش و میانگین حساب، رتبه اعتباری، توان بازپرداخت و وثایق مورد قبول بانک تعیین میشود.
بنابراین، برای اطلاع از مبلغ قابل دریافت، باید علاوه بر بررسی سقف تسهیلات هر بانک، شرایط اختصاصی طرح و وضعیت اعتباری خود را نیز در نظر بگیرید. پیش از ثبت درخواست، استعلام شرایط و سقف بهروز تسهیلات از بانک عامل ضروری است.
شرایط برای هر کدام از بانکها متفاوت است. پیشنهاد میکنیم با تماس با گروه ثبتی پوشه به کسب اطلاعات دقیقتر و اجرای روند بدون مشکل در فرایند دریافت وام برای هر بانک با استفاده از پروانه کسب بپردازید.
سعی کردیم در این مطلب به بررسی کامل انواع جوانب دریافت وام با استفاده از پروانه کسب بپردازیم. از انواع وامهای اعطایی و راهنمای کامل هرکدام گرفته تا مبالغ ارائه شده برای وام پروانه کسب در سال جاری.
اگر اعتبار پروانه کسب شما رو به اتمام است یا برای دریافت وام نیاز به تغییر رسته شغلی و بروزرسانی مجوز خود دارید، همین حالا با کارشناسان گروه ثبتی پوشه تماس بگیرید تا در کوتاهترین زمان امور اداری شما را انجام دهند.
شماره تماس: 36483920-071
سوالات متداول
آیا از هر مدل جواز کسب میشه برای دریافت وام استفاده کرد؟
خیر. جواز کسب باید معتبر، فعال و مرتبط با شغل باشد و از اتحادیه رسمی صادر شده باشد. جواز بهتنهایی کافی نیست و شرایط بانکی هم بررسی میشود.
سقف وام امسال چقدر است و به چه عواملی بستگی دارد؟
عدد ثابت ندارد. بسته به بانک، معمولاً از مبالغ متوسط تا چند صد میلیون تومان است و به گردش حساب، اعتبار بانکی، توان بازپرداخت و نوع وام بستگی دارد.
میشود با جواز کسب وام بدون ضامن گرفت؟
بهندرت. معمولا ضامن، چک یا سفته هم لازم است. جواز کسب کمککننده است اما اغلب جای ضامن را کامل پر نمیکند.
چک برگشتی یا بدهی باعث رد وام میشود؟
بله، تأثیر منفی جدی دارد. سابقه بد اعتباری میتواند باعث رد درخواست یا سختتر شدن شرایط وام شود.

سلام من چند ماهه گردش حسابم خوب شده، خواستم ببینم این موضوع روی مبلغ وامی که میتونم بگیرم تأثیر داره یا نه؟
ممنون از توضیحات کامل
قبل از خوندن این متن فکر میکردم فقط با ضامن میشه وام گرفت، ولی الان خیلی از مشکلاتم برطرف شد
من پروانه کسبم داره تموم میشه، اول باید تمدیدش کنم یا میتونم همین الان هم درخواست وام بدم؟
سلام خسته نباشید
من برای تمدید جواز کسبم از خدمات گروه ثبتی پوشه استفاده کردم
هم پیگیریشون خوب بود هم خیلی سریع کارم انجام شد، ممنون از تیم خوبتون.
سلام
یه مشکلی که دارم اینکه ضامن پیدا کردن برام سخته. خواستم بدونم همه بانکها حتما ضامن میخوان یا اگه گردش حساب و اعتبارم خوب باشه بدون ضامن هم میشه وام گرفت؟
مطلب خیلی کاملی بود، مخصوصا قسمت مربوط به شرایط بانکها. واقعا کمکم کرد بهتر تصمیم بگیرم.
بیشتر مشتریهای من کارت به کارت میکنن و دستگاه کارتخوانی هم ندارم. با این شرایط باز هم امکان داره با جواز کسب وام بدن؟
سلام خسته نباشید
من میخوام برای مغازه چند تا دستگاه جدید بخرم، با جواز کسب میشه برای خرید تجهیزات هم وام گرفت یا فقط برای سرمایه در گردش وام میدن؟