


- تعیین و ثبت مدیر تصفیه در مرجع ثبت شرکتها
- تغییر وضعیت شرکت به «در حال تصفیه» در اسناد رسمی و اداری
- صورتبرداری و ارزیابی داراییها و تعهدات شرکت
- وصول مطالبات و نقد کردن داراییها
- اعلام رسمی انحلال و دعوت از بستانکاران
- اولویتبندی و تسویه بدهیهای شرکت
- انجام تکالیف مالیاتی و اخذ مفاصاحساب انحلال
- تقسیم دارایی باقیمانده بین شرکا یا سهامداران
- ثبت ختم تصفیه و حذف نهایی شرکت از اداره ثبت
- جمعبندی
- سوالات متداول
برای انحلال شرکت باید یک سلسله تکالیف قانونی، مالیاتی و ثبتی بهترتیب انجام شود. این اقدامات بعد از انحلال شرکت، از تعیین مدیر تصفیه شروع شده و تا تسویه بدهیها، اخذ مفاصاحساب و ثبت ختم تصفیه ادامه دارد. بسیاری از مشکلات حقوقی و مالی، زمانی ایجاد میشوند که اقدامات پس از انحلال شرکت ناقص، با تأخیر یا بدون آگاهی کافی انجام شوند.
در این راهنما، مهمترین مراحلی را که باید بعد از انحلال طی کنید، بهصورت روشن و کاربردی توضیح دادهایم تا با خیالی آسوده و رعایت موازین قانونی، به عمر حقوقی شرکت خود پایان دهید.
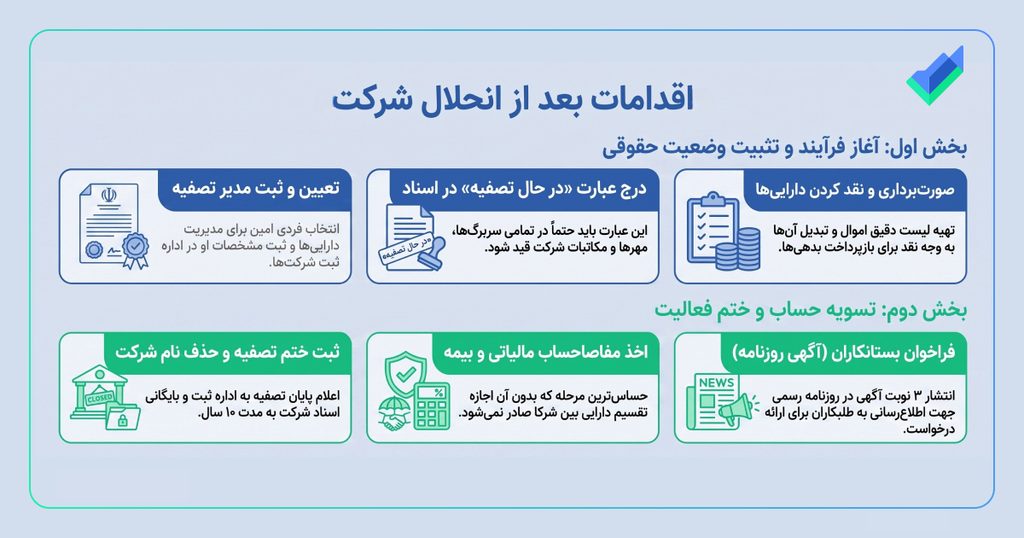
در جدول زیر، مهمترین مراحل اقدامات بعد از انحلال شرکت را بهصورت خلاصه مشاهده میکنید:
| مرحله | اقدام بعد از انحلال شرکت | توضیح کوتاه |
| ۱ | تعیین و ثبت مدیر تصفیه | انتخاب مدیر تصفیه و ثبت مشخصات او در اداره ثبت شرکتها برای انجام امور مربوط به تصفیه شرکت |
| ۲ | تغییر وضعیت شرکت به «در حال تصفیه» | درج عبارت «در حال تصفیه» در مکاتبات، اسناد رسمی، سربرگها و فعالیتهای اداری شرکت |
| ۳ | صورتبرداری از داراییها و بدهیها | تهیه فهرست دقیق اموال، مطالبات، تعهدات و بدهیهای شرکت برای مدیریت فرآیند تصفیه |
| ۴ | وصول مطالبات و نقد کردن داراییها | پیگیری دریافت مطالبات شرکت و تبدیل داراییها به وجه نقد برای پرداخت دیون |
| ۵ | اعلام انحلال و دعوت از بستانکاران | انتشار آگهی انحلال شرکت و اطلاعرسانی قانونی به طلبکاران برای ارائه درخواست مطالبات |
| ۶ | تسویه بدهیهای شرکت | پرداخت هزینههای تصفیه، بدهیهای ممتاز و سایر دیون شرکت مطابق اولویت قانونی |
در ادامه این موارد را با جزئیات بیشتری بررسی خواهیم کرد.
تعیین و ثبت مدیر تصفیه در مرجع ثبت شرکتها
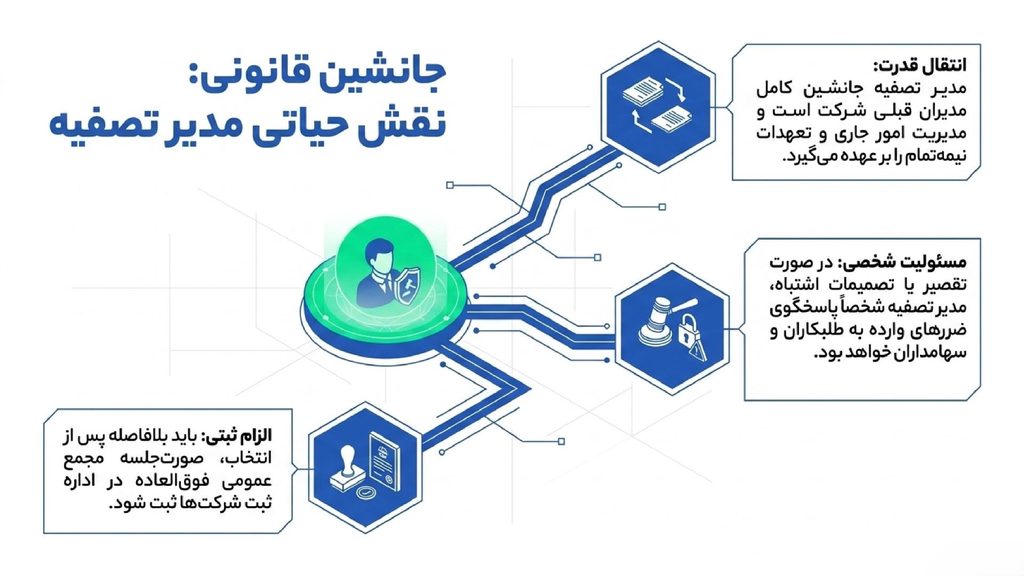
نخستین و حیاتیترین اقدام پس از تصمیم به انحلال، تعیین فردی متخصص و امین بهعنوان مدیر تصفیه است. مدیر تصفیه در واقع جانشین مدیران قبلی شرکت شده و وظیفه دارد امور جاری، تعهدات نیمهتمام و تصفیه بدهیهای شرکت را مدیریت کند. این فرد باید بلافاصله پس از انتخاب، صورتجلسه مجمع عمومی فوقالعاده را به اداره ثبت شرکتها ارسال کرده و در سامانه مربوطه به ثبت برساند.
انتخاب درست مدیر تصفیه بسیار حائز اهمیت است. زیرا او مسئولیت تمام تصمیمات مالی و حقوقی در این دوره را بر عهده دارد و در صورت تقصیر، ممکن است پاسخگوی ضررهای وارده به طلبکاران باشد. این موضوع در انحلال شرکت سهامی خاص، بهدلیل لزوم رعایت تشریفات ثبتی و حفظ حقوق سهامداران، اهمیت بیشتری پیدا میکند.
تغییر وضعیت شرکت به «در حال تصفیه» در اسناد رسمی و اداری
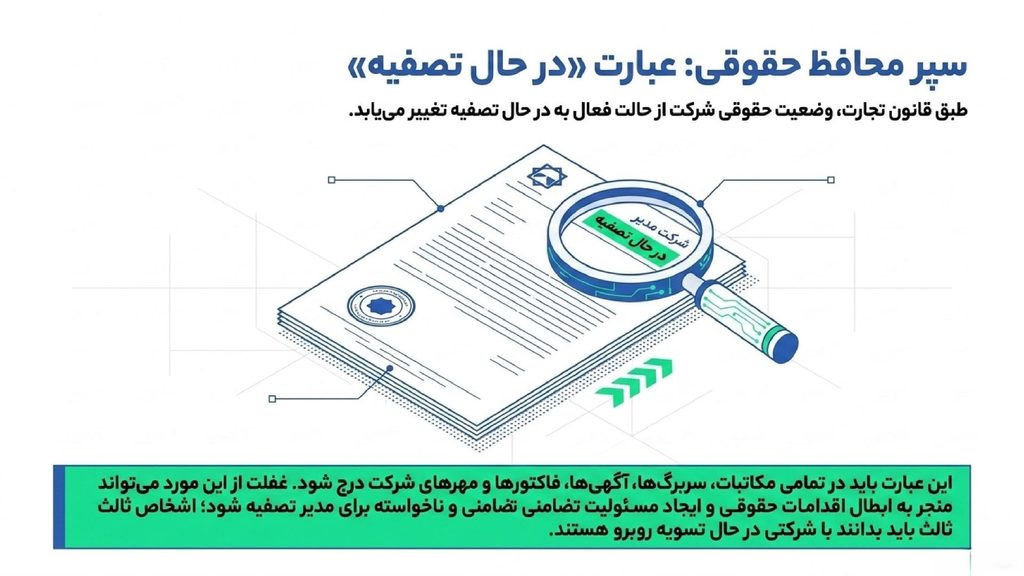
طبق قانون تجارت، با ثبت انحلال، وضعیت حقوقی شرکت از حالت فعال به «در حال تصفیه» تغییر مییابد. این تغییر وضعیت نباید تنها در سامانه ثبت شود، بلکه باید در تمامی اوراق، سربرگها، آگهیها، مکاتبات و حتی مهرهای شرکت اعمال گردد. به عنوان مثال، اگر شرکت در این دوران فاکتوری صادر میکند یا در دادگاهی طرح دعوی مینماید، حتما باید عبارت «در حال تصفیه» بلافاصله بعد از نام شرکت قید شود. غفلت از این مورد ساده، میتواند منجر به ابطال اقدامات حقوقی یا ایجاد مسئولیتهای ناخواسته برای مدیر تصفیه شود. زیرا اشخاص ثالث باید بدانند که با شرکتی روبرو هستند که در حال تسویه حساب است.
صورتبرداری و ارزیابی داراییها و تعهدات شرکت
مدیر تصفیه موظف است در اولین گام عملیاتی، یک گزارش دقیق از وضعیت مالی شرکت تهیه کند. این کار شامل بررسی و ثبت موارد زیر است:
- داراییهای قابل انتقال شرکت: مواردی مثل موجودی کالا، ماشینآلات و سایر اموالی که قابل انتقال هستند.
- داراییهای غیرمنقول شرکت: مانند ملک و سایر اموالی که قابلیت نقلوانتقال غیرمنقول دارند.
- موجودیهای مالی شرکت: شامل موجودی حسابهای بانکی و وجوه قابل دسترس.
- بدهیها و تعهدات شرکت: شامل تمامی دیون، تعهدات قراردادی و مسئولیتهای مالی شرکت.
- مطالبات شرکت: شامل وجوهی که شرکت از اشخاص حقیقی یا حقوقی دیگر طلب دارد.

این صورتجلسه ترازنامه آغازین دوران تصفیه محسوب میشود. بدون داشتن این لیست دقیق، امکان تقسیم عادلانه داراییها یا اولویتبندی پرداخت بدهیها وجود نخواهد داشت. این ارزیابی باید واقعبینانه باشد تا از بروز اختلاف میان شرکا یا طلبکاران در مراحل بعدی جلوگیری شود.
وصول مطالبات و نقد کردن داراییها
پس از صورتبرداری، مدیر تصفیه باید برای نقد کردن داراییها اقدام کند. این کار شامل پیگیری و وصول مطالبات از بدهکاران شرکت، فروش موجودی کالاها، ماشینآلات یا سایر اموال شرکت است. هدف در این مرحله، تبدیل حداکثری داراییها به وجوه نقد برای پرداخت بدهیها میباشد. در این مسیر، مدیر تصفیه باید با دقت و مصلحت عمل کند. به طوری که اموال شرکت زیر قیمت واقعی فروخته نشوند تا به حقوق شرکا آسیب نرسد. تمامی این عملیات مالی باید در دفاتر حسابداری مخصوص دوران تصفیه به صورت شفاف ثبت گردند.
اعلام رسمی انحلال و دعوت از بستانکاران
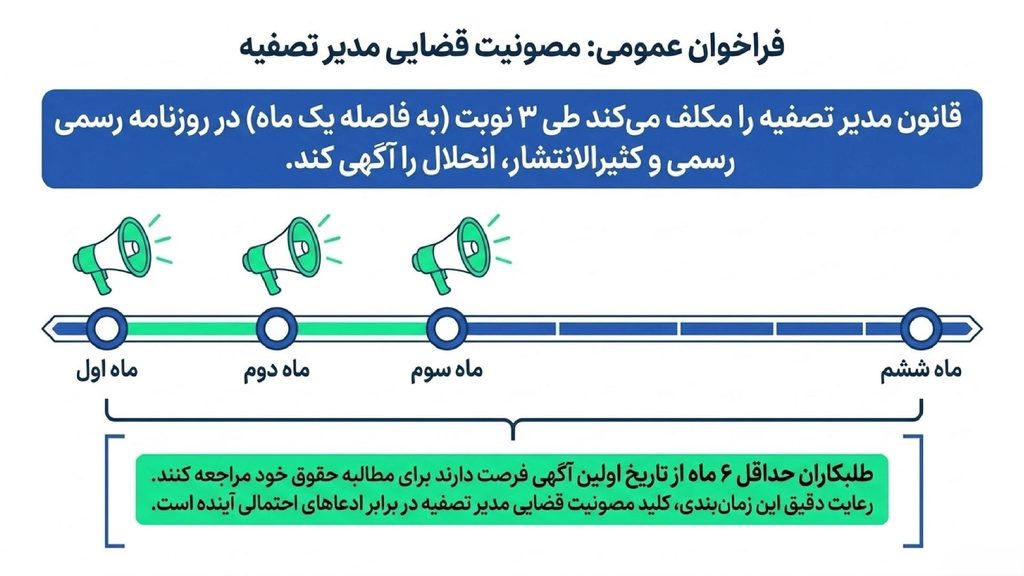
بهمنظور رعایت حقالناس و اطلاعرسانی قانونی، مدیر تصفیه مکلف است طی سه نوبت (هر نوبت به فاصله یک ماه) در روزنامه رسمی و یکی از روزنامههای کثیرالانتشار، انحلال شرکت و دعوت از بستانکاران را آگهی کند. این الزام در همه موارد انحلال شرکت اهمیت دارد، زیرا طلبکاران باید از وضعیت جدید شرکت و مهلت مراجعه برای مطالبه حقوق خود مطلع شوند. مدیر تصفیه باید در آگهی قید کند که طلبکاران تا چه زمانی فرصت دارند به دفتر تصفیه مراجعه کنند (حداقل ۶ ماه از تاریخ اولین آگهی). این مرحله از اقدامات پس از انحلال شرکت برای مصونیت قضایی مدیر تصفیه در برابر ادعاهای احتمالی آینده بسیار کلیدی است.
اولویتبندی و تسویه بدهیهای شرکت

پس از جمعآوری وجوه نقد از طریق نقد کردن داراییها و مشخص شدن لیست طلبکاران، نوبت به پرداخت دیون میرسد. در این مرحله، مدیر تصفیه نباید بهصورت سلیقهای عمل کند، بلکه باید به رعایت ترتیب قانونی پرداختها پایبند باشد:
- هزینههای تصفیه: شامل حقالزحمه مدیر تصفیه و هزینههای اداری جاری.
- بدهیهای ممتاز: شامل حقوق و سنوات کارکنان، حق بیمه و بدهیهای مالیاتی (به عنوان مطالبات دولت).
- بدهیهای عادی: سایر بدهیها به تأمینکنندگان کالا و خدمات.
رعایت این ترتیب، از بروز درگیریهای حقوقی و مسئولیت شخصی مدیر تصفیه جلوگیری میکند.
انجام تکالیف مالیاتی و اخذ مفاصاحساب انحلال
این بخش حساسترین و زمانبرترین بخش از اقدامات بعد از انحلال شرکت است. مدیر تصفیه باید طبق مواد ۱۱۴ و ۱۱۶ قانون مالیاتهای مستقیم، دو اقدام مهم را انجام دهد. ارائه اظهارنامه موضوع ماده 114 قبل از انحلال شرکت و سپس ارائه اظهارنامه مالیاتی دوره تصفیه (ماده 116) ظرف مدت 6 ماه پس از انحلال شرکت.
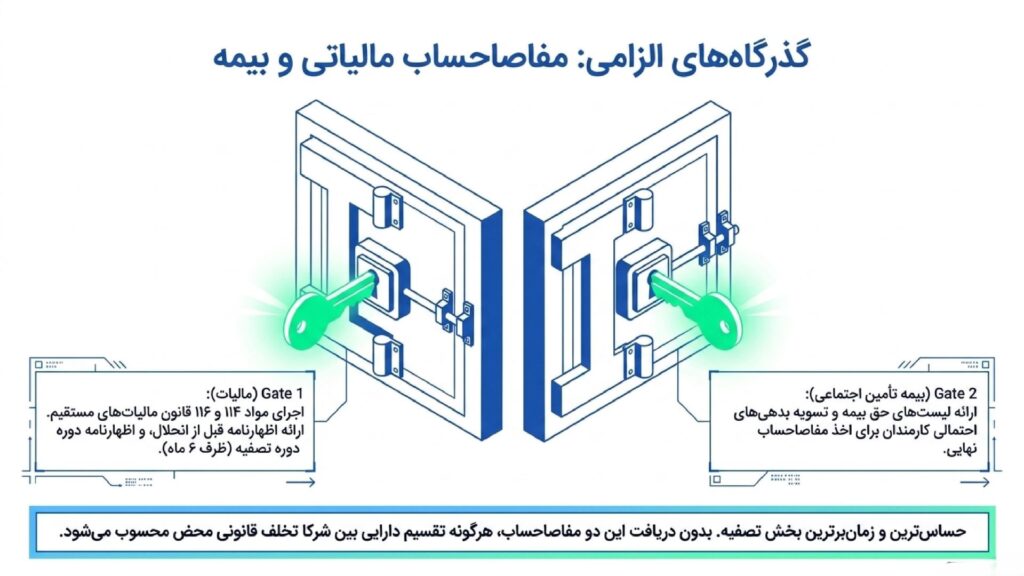
علاوه بر این، شرکت باید به سازمان تأمین اجتماعی مراجعه کرده و با ارائه لیستهای حق بیمه و تسویه بدهیهای احتمالی، مفاصاحساب بیمه را دریافت کند. بدون مفاصاحساب بیمه و مالیات، عملا امکان تقسیم دارایی بین شرکا وجود ندارد و این کار تخلف قانونی محسوب میشود.
تقسیم دارایی باقیمانده بین شرکا یا سهامداران
تنها زمانی که تمامی بدهیها (اعم از مالیاتی، بیمهای و طلبکاران عادی) پرداخت شد، مدیر تصفیه مجاز است باقیمانده داراییهای شرکت را بین شرکا یا سهامداران تقسیم کند. این تقسیم باید دقیقا مطابق با اساسنامه شرکت و میزان سهمالشرکه یا سهام هر فرد انجام شود. در شرکتهای تضامنی، این روند حساستر است. اگر پس از پرداخت کلیه بدهیها، وجهی باقی نماند، صورتجلسهای مبنی بر عدم وجود دارایی قابل تقسیم تنظیم میشود تا شرکا از وضعیت آگاه شوند. هرگونه تقسیم پیش از موعد، مسئولیت تضامنی برای شرکا و مدیر تصفیه ایجاد میکند.
ثبت ختم تصفیه و حذف نهایی شرکت از اداره ثبت
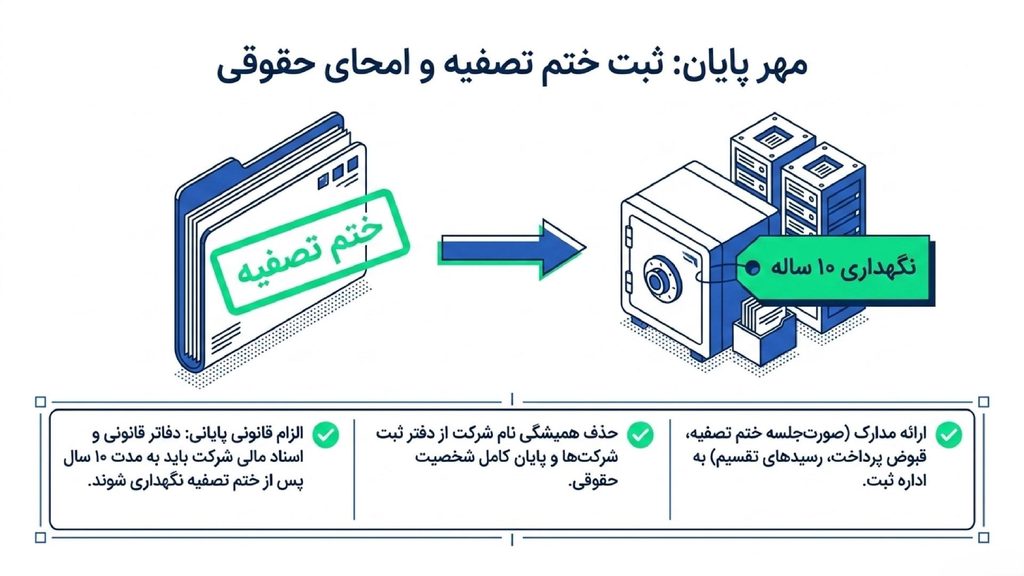
با پایان تمامی مراحل فوق (تسویه دیون، دریافت مفاصاحسابها و تقسیم دارایی)، مدیر تصفیه باید مراتب «ختم تصفیه» را به اداره ثبت شرکتها اعلام کند. مدارک لازم شامل صورتجلسه ختم تصفیه، قبوض پرداخت بدهیها و رسیدهای تقسیم دارایی است. پس از تأیید اداره ثبت، نام شرکت برای همیشه از دفتر ثبت شرکتها حذف میشود و شخصیت حقوقی آن به صورت کامل پایان مییابد. این اقدام آخرین مرحله از انحلال شرکت است. دفاتر قانونی و اسناد شرکت نیز باید به مدت ۱۰ سال نگهداری شوند.
جمعبندی
انحلال شرکت، صرفنظر از دلیل آن (تصمیم شرکا یا حکم دادگاه)، به معنای توقف فوری فعالیتها نیست. فرآیند اقدامات بعد از انحلال شرکت مسیری دقیق و فنی است که کوچکترین لغزش در آن، مانند تقسیم دارایی قبل از اخذ مفاصاحساب مالیاتی میتواند به جریمههای سنگین و درگیریهای قضایی منجر شود. پیشنهاد میشود اگر با پیچیدگیهای مالیاتی یا بیمهای مواجه هستید، حتما از مشاوره تخصصی در این مسیر استفاده کنید.
سوالات متداول
اگر مدیر تصفیه به تعهدات خود عمل نکند چه اتفاقی میافتد؟
در صورت قصور یا تخلف مدیر تصفیه، شرکا یا طلبکاران میتوانند از طریق دادگاه علیه او اقدام کنند.
تکلیف حسابهای بانکی شرکت پس از انحلال چه میشود؟
حسابهای بانکی شرکت تا پایان دوران تصفیه، تحت اختیار مدیر تصفیه برای انجام پرداختها و دریافت مطالبات قرار میگیرند. پس از اتمام تسویهها و ثبت ختم تصفیه، حسابها بسته میشوند.
آیا امکان توقف یا لغو فرآیند انحلال بعد از شروع وجود دارد؟
اگر عملیات تصفیه هنوز آغاز نشده یا به مراحل نهایی نرسیده باشد، شرکا میتوانند با تصمیم مجمع عمومی فوقالعاده روند انحلال را متوقف کنند.
اگر بدهیهای شرکت بیشتر از داراییها باشد چه میشود؟
در این حالت داراییهای موجود طبق اولویت قانونی بین طلبکاران توزیع میشود. اگر شرکت از نوعی باشد که مسئولیت شرکا محدود است، طلبکاران معمولا نمیتوانند بیش از سرمایه شرکت از شرکا مطالبه کنند، مگر در موارد تخلف یا تقصیر مدیریتی.
