


- تنظیم اظهارنامه انحلال شرکت در چه مرحلهای انجام میشود؟
- افرادی که مسئول تنظیم و ارسال اظهارنامه انحلال شرکت هستند
- مواردی که باید در اظهارنامه درج شود چیست؟
- مدارک مورد نیاز برای تنظیم اظهارنامه انحلال شرکت
- مراحل گامبهگام تنظیم و ارسال اظهارنامه انحلال در سامانه مالیاتی
- مهلت و مدت زمان تنظیم و ارسال اظهارنامه چقدر است؟
- اشتباهات رایج در تنظیم اظهارنامه انحلال شرکت
- تفاوت اظهارنامه انحلال شرکت با سایر اظهارنامههای شرکت در چیست؟
- چه زمانی بهتر است تنظیم اظهارنامه را به متخصص بسپاریم؟
- جمعبندی
- سوالات متداول
اظهارنامه انحلال شرکت یکی از تکالیف مهم مالیاتی در فرآیند پایان فعالیت یک شخص حقوقی است. در این فرآیند، باید میان دو اظهارنامه متفاوت تفکیک قائل شد؛ اظهارنامهای که آخرین مدیران شرکت پیش از تشکیل جلسه تصمیمگیری درباره انحلال ارائه میکنند و اظهارنامه آخرین دوره عملیات که پس از ثبت انحلال، بر عهده مدیر یا مدیران تصفیه است.
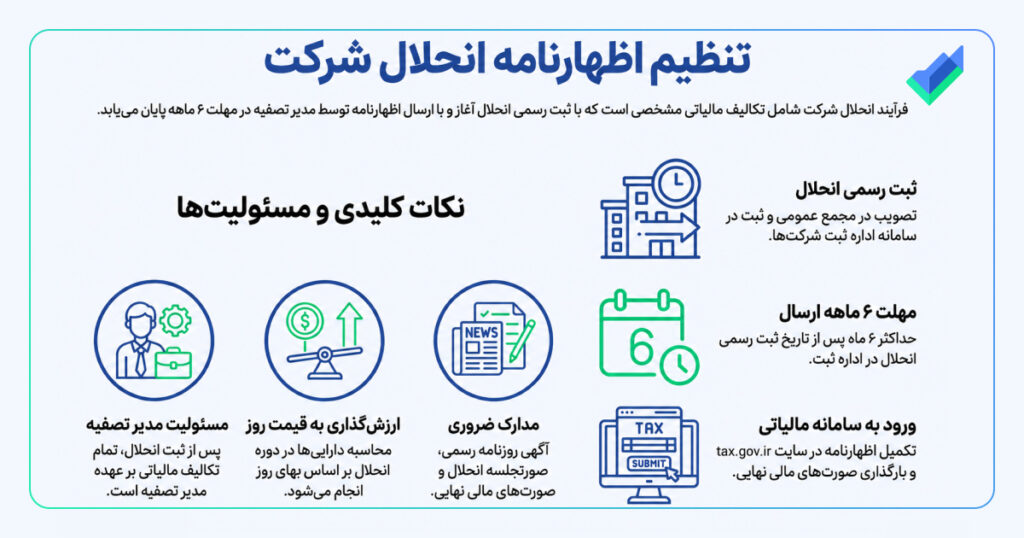
رعایت زمانبندی و درج صحیح اطلاعات در هر یک از این اظهارنامهها اهمیت زیادی دارد و بیتوجهی به تکالیف مربوط میتواند برای شرکت و مسئولان آن پیامدهای مالیاتی ایجاد کند. در ادامه، زمان تنظیم، مسئول ارسال، اطلاعات مورد نیاز و مراحل مربوط به اظهارنامه انحلال شرکت را بررسی میکنیم.
تنظیم اظهارنامه انحلال شرکت در چه مرحلهای انجام میشود؟
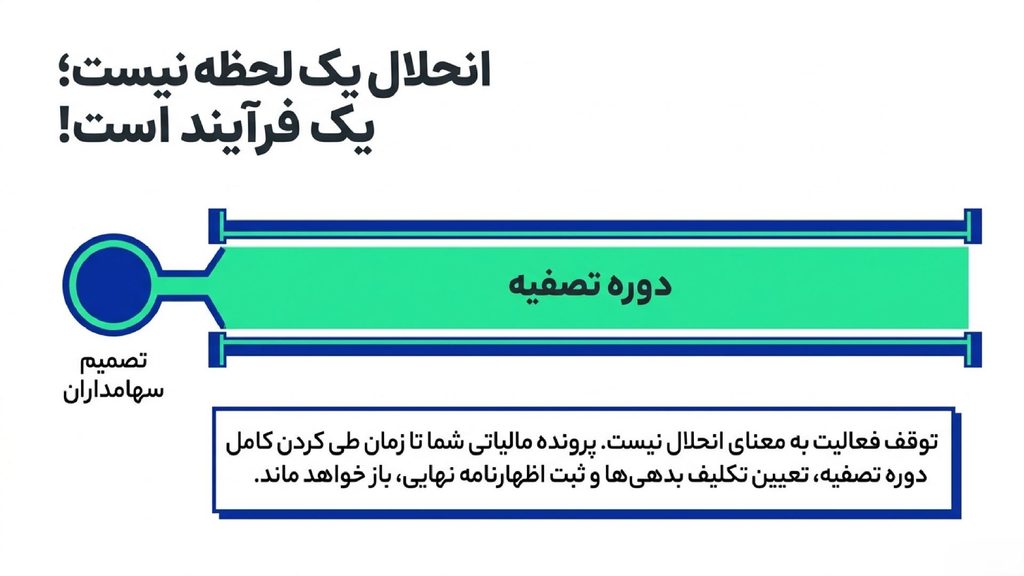
تکمیل این فرم معمولا پس از تصمیم رسمی سهامداران برای پایان فعالیت آغاز میشود، اما این فرآیند دقیقا از همان لحظه تصمیمگیری شروع نمیگردد. ابتدا باید مجمع عمومی فوقالعاده تشکیل شود و انحلال شرکت به تصویب برسد. پس از آن، وارد مرحله تصفیه میشویم که در آن وضعیت مالی شرکت بررسی و داراییها و بدهیها تعیین تکلیف میشوند.
در این مرحله، دو نوع اظهارنامه نقش کلیدی دارند. یکی اظهارنامهای که قبل از ثبت رسمی انحلال، توسط آخرین مدیران شرکت برای شفافسازی وضعیت مالی تهیه میشود و دیگری اظهارنامهای که پس از ثبت انحلال و در دوره تصفیه به سازمان امور مالیاتی ارائه میگردد. بنابراین میتوان گفت اظهارنامه انحلال شرکت نه در لحظه تصمیم، بلکه در بازهای میان تصمیمگیری تا پایان کامل تصفیه تنظیم و تکمیل میشود.
افرادی که مسئول تنظیم و ارسال اظهارنامه انحلال شرکت هستند
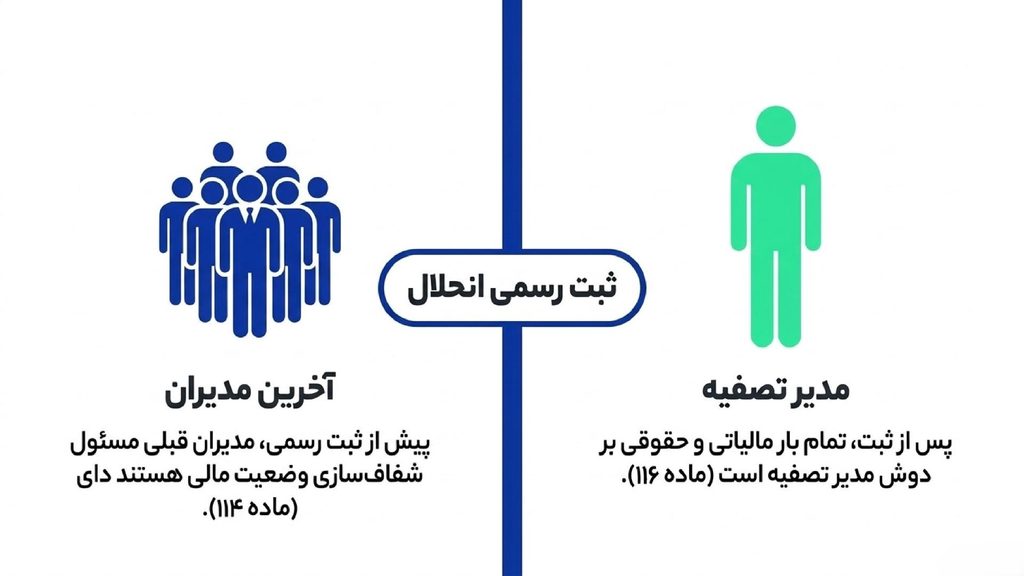
مسئولیت تنظیم اظهارنامه انحلال بسته به مرحلهای که شرکت در آن قرار دارد متفاوت است. در ابتدا، پیش از ثبت رسمی انحلال طبق ماده 114 قانون مالیاتهای مستقیم، این وظیفه بر عهده آخرین مدیران شرکت است. آنها باید وضعیت مالی را بهصورت دقیق ثبت کرده و اطلاعات را برای تصمیمگیری نهایی شفاف کنند.
پس از ثبت انحلال، بر اساس ماده 116 قانون مالیاتهای مستقیم مسئولیت به مدیر تصفیه منتقل میشود. مدیر تصفیه شخصی است که به عنوان نماینده قانونی شرکت در دوره تصفیه فعالیت میکند و وظیفه دارد امور مالی، حقوقی و مالیاتی را تا پایان کامل شرکت مدیریت کند. فرقی نمیکند فرآیند مربوط به انحلال شرکت با مسئولیت محدود باشد یا انحلال شرکت سهامی خاص؛ پس از ثبت رسمی انحلال، مسئولیت انجام تکالیف مالیاتی و ارسال اظهارنامه بر عهده مدیر تصفیه خواهد بود.
مواردی که باید در اظهارنامه درج شود چیست؟
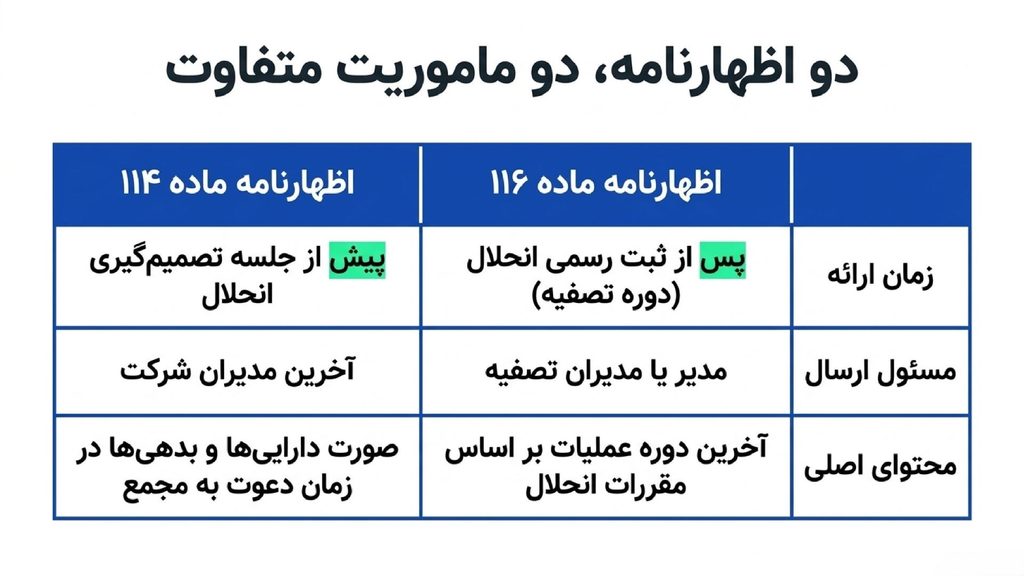
اطلاعات مورد نیاز به نوع اظهارنامه بستگی دارد. در اظهارنامه موضوع ماده 114، صورت داراییها و بدهیهای شخص حقوقی در تاریخ دعوت برای تشکیل جلسه تصمیمگیری درباره انحلال اهمیت دارد.
اظهارنامه موضوع ماده 116 مربوط به آخرین دوره عملیات شرکت است و اطلاعات مالی آن براساس مقررات مربوط به دوره انحلال تنظیم میشود. در محاسبات این دوره، داراییهای فروختهشده بر اساس بهای فروش و سایر داراییها اصولا براساس بهای روز انحلال در نظر گرفته میشوند؛ البته برای برخی انواع دارایی مقررات متفاوتی وجود دارد. به همین دلیل، اطلاعات اظهارنامه باید با اسناد و سوابق مالی شرکت مطابقت داشته باشد.
مدارک مورد نیاز برای تنظیم اظهارنامه انحلال شرکت
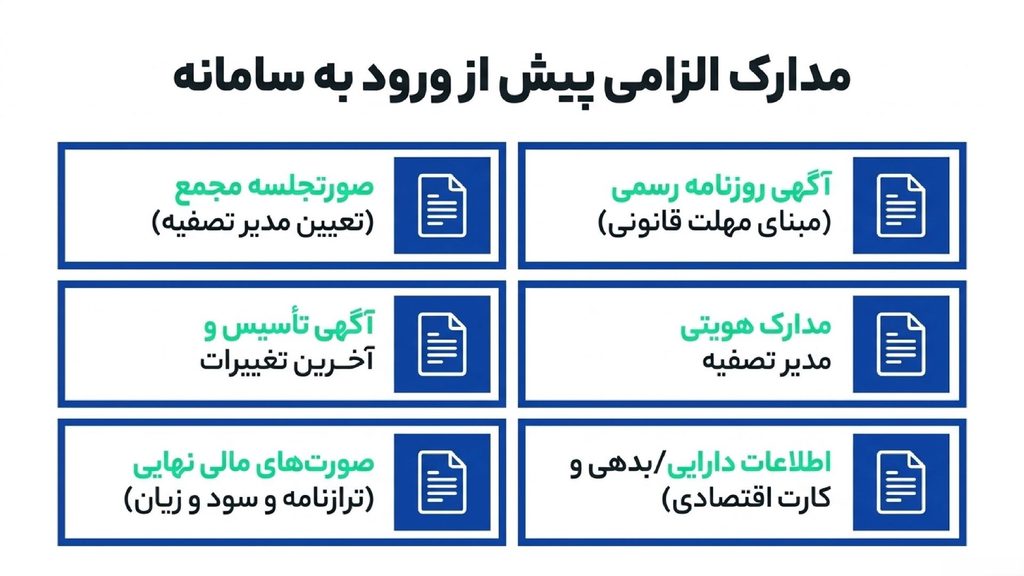
برای اینکه اظهارنامه انحلال بدون مشکل در سامانه مالیاتی ثبت شود، مجموعهای از مدارک باید از قبل آماده شود. این مدارک شامل اسناد هویتی شرکت و اسناد مالی دوره فعالیت است.
| مدرک | کاربرد در تنظیم اظهارنامه انحلال شرکت |
| صورتجلسه مجمع عمومی فوقالعاده | اثبات تصمیم رسمی سهامداران برای انحلال شرکت و تعیین مدیر تصفیه |
| آگهی رسمی انحلال در روزنامه رسمی | تأیید ثبت قانونی انحلال و مبنای محاسبه مهلتهای مالیاتی |
| آگهی تأسیس و آخرین تغییرات شرکت | بررسی آخرین وضعیت ثبتی، مدیران و سرمایه شرکت |
| مدارک هویتی مدیر تصفیه | احراز هویت شخص مسئول تنظیم و ارسال اظهارنامه |
| صورتهای مالی نهایی (ترازنامه و صورت سود و زیان) | تعیین وضعیت مالی شرکت و محاسبه مالیات دوره انحلال |
| اطلاعات داراییها و بدهیهای شرکت | محاسبه ارزش خالص داراییها و تعیین مالیات قابل پرداخت |
| کارت اقتصادی یا اطلاعات پرونده مالیاتی | شناسایی پرونده مالیاتی شرکت در سامانه سازمان امور مالیاتی |
| اسناد مربوط به مطالبات و دیون شرکت (در صورت وجود) | بررسی تعهدات مالی و تکمیل فرآیند تسویه حساب مالیاتی |
آمادهسازی کامل این مدارک باعث میشود فرآیند بررسی توسط سازمان امور مالیاتی سریعتر انجام شود و از برگشت خوردن پرونده جلوگیری شود.
مراحل گامبهگام تنظیم و ارسال اظهارنامه انحلال در سامانه مالیاتی
فرآیند ارسال اظهارنامه انحلال شرکت بهصورت کاملا سیستمی و طبق مراحل زیر انجام میشود:
گام اول: تصویب انحلال شرکت و تنظیم صورتجلسه
فرآیند تنظیم اظهارنامه انحلال از زمان تصمیم رسمی شرکا یا سهامداران آغاز میشود. ابتدا باید مجمع عمومی فوقالعاده تشکیل شده و انحلال شرکت به تصویب برسد. در همین جلسه، مدیر تصفیه تعیین و صورتجلسه انحلال تنظیم و به امضای اعضای مربوطه میرسد.
گام دوم: ثبت انحلال در سامانه اداره ثبت شرکتها
پس از تنظیم صورتجلسه، اطلاعات انحلال باید در سامانه اداره ثبت شرکتها (irsherkat.ssaa.ir) ثبت شود. برای این کار ابتدا وارد منوی «صورتجلسه تغییرات» شده و در هر صفحه، اطلاعات درخواستی مورد نیاز را وارد کنید. پس از بررسی و تایید کارشناسان، مدارک فیزیکی در صورت نیاز ارسال شده و آگهی انحلال در روزنامه رسمی منتشر میشود. مهلت ششماهه اظهارنامه موضوع ماده 116 از تاریخ ثبت انحلال شخص حقوقی در اداره ثبت شرکتها محاسبه میشود.
گام سوم: ورود به سامانه سازمان امور مالیاتی
پس از ثبت رسمی انحلال، مدیر تصفیه باید از طریق سامانه سازمان امور مالیاتی (tax.gov.ir) وارد پرونده مالیاتی شرکت شود و بخش مربوط به اظهارنامه انحلال یا آخرین دوره فعالیت را انتخاب کند.
گام چهارم: تکمیل اطلاعات اظهارنامه انحلال
در این مرحله، اطلاعات مالی شرکت شامل داراییها، بدهیها، سرمایه، صورتهای مالی و سایر اطلاعات موردنیاز با دقت در سامانه ثبت میشود. تمام اطلاعات باید با اسناد و صورتهای مالی شرکت مطابقت داشته باشد؛ زیرا هرگونه مغایرت میتواند باعث طولانی شدن فرآیند رسیدگی شود.
گام پنجم: بارگذاری مدارک و ثبت نهایی اظهارنامه
پس از تکمیل فرمها، مدارک موردنیاز مانند صورتجلسه انحلال، آگهی روزنامه رسمی، صورتهای مالی و سایر مستندات در سامانه بارگذاری میشوند. سپس اطلاعات یک بار دیگر بررسی شده و اظهارنامه بهصورت نهایی ارسال میشود.
گام ششم: بررسی اظهارنامه توسط سازمان امور مالیاتی
پس از ارسال، پرونده توسط کارشناسان سازمان امور مالیاتی بررسی میشود. در صورت کامل بودن اطلاعات و نبود مغایرت، فرآیند رسیدگی ادامه پیدا کرده و پس از انجام تسویه حسابهای مالیاتی، امکان دریافت مفاصاحساب و خاتمه پرونده مالیاتی شرکت فراهم خواهد شد.
مهلت و مدت زمان تنظیم و ارسال اظهارنامه چقدر است؟
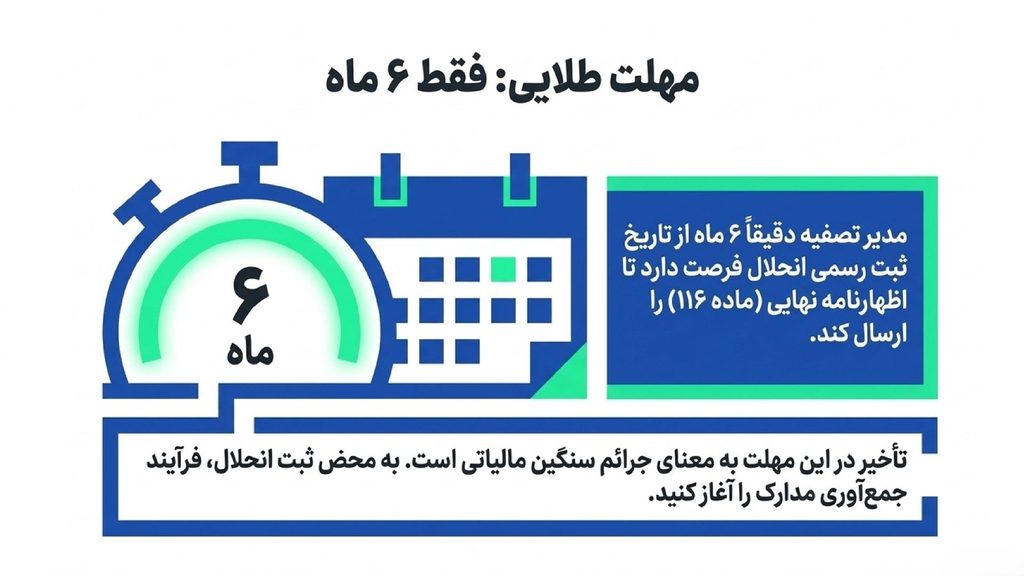
زمانبندی در فرآیند انحلال اهمیت بسیار زیادی دارد. پس از تاریخ ثبت رسمی انحلال در اداره ثبت شرکتها، مدیر تصفیه 6 ماه برای ارسال اظهارنامه نهایی در اختیار دارد. این بازه زمانی محدود است و در صورت تأخیر، جرائم مالیاتی برای شرکت در نظر گرفته میشود. به همین دلیل توصیه میشود بلافاصله پس از ثبت انحلال، فرآیند آمادهسازی مدارک و تکمیل اظهارنامه آغاز شود.
اشتباهات رایج در تنظیم اظهارنامه انحلال شرکت
از رایجترین اشتباهاتی که میتواند باعث تأخیر در رسیدگی یا اعمال جرائم مالیاتی شود، میتوان به موارد زیر اشاره کرد:
- توقف فعالیت شرکت بدون ثبت رسمی انحلال یا ارسال اظهارنامه
- ارسال اظهارنامه پس از پایان مهلت قانونی
- درج اطلاعات ناقص یا نادرست درباره داراییها، بدهیها و صورتهای مالی
- بارگذاری ناقص یا اشتباه مدارک موردنیاز
- تقسیم داراییهای شرکت قبل از دریافت مفاصاحساب مالیاتی
- بیتوجهی به بدهیهای مالیاتی یا بیمهای باقیمانده
- سپردن تنظیم اظهارنامه به افراد فاقد تجربه یا دانش کافی
تفاوت اظهارنامه انحلال شرکت با سایر اظهارنامههای شرکت در چیست؟

اظهارنامه انحلال با اظهارنامههای دورهای مالیاتی تفاوت اساسی دارد. در اظهارنامههای عادی، هدف گزارش عملکرد سالانه شرکت است، اما در اظهارنامه انحلال، هدف بستن کامل پرونده مالیاتی و تعیین تکلیف نهایی داراییها و بدهیها میباشد. همچنین در این نوع اظهارنامه، ارزشگذاری داراییها معمولا بر اساس قیمت روز انجام میشود، در حالی که در اظهارنامههای معمولی از مبنای تاریخی استفاده میشود. به همین دلیل حساسیت و دقت در تنظیم اظهارنامه انحلال بسیار بیشتر است.
چه زمانی بهتر است تنظیم اظهارنامه را به متخصص بسپاریم؟
زمانی که شرکت داراییهای متنوع، بدهیهای پیچیده یا اختلافات مالی دارد، ورود بدون تجربه در فرآیند تنظیم اظهارنامه ریسک بالایی دارد. در چنین شرایطی استفاده از خدمات تخصصی میتواند هم از نظر زمانی و هم از نظر مالی به نفع شرکت باشد. مجموعههایی مانند گروه ثبتی پوشه با تجربه در امور ثبت شرکت و انحلال، میتوانند تمام مراحل از صورتجلسه تا ارسال اظهارنامه و دریافت مفاصا حساب را بهصورت کامل مدیریت کنند. استفاده از این خدمات باعث میشود فرآیند انحلال بدون خطا، سریع و مطابق قوانین مالیاتی انجام شود.
جمعبندی
تنظیم اظهارنامه انحلال شرکت آخرین مرحله رسمی در پایان فعالیت یک شخصیت حقوقی است و نقش تعیینکنندهای در بستن پرونده مالیاتی دارد. این فرآیند اگر بهدرستی انجام شود، میتواند از بروز جرائم مالیاتی و مشکلات حقوقی جلوگیری کند و مسیر خروج شرکت از فعالیت اقتصادی را کاملا قانونی و شفاف کند.
سوالات متداول
بدون تسویه کامل بدهی مالیاتی هم میتونم اظهارنامه انحلال شرکت رو ثبت کنم؟
ثبت اظهارنامه امکانپذیر است؛ اما تا زمان تسویه بدهیهای مالیاتی و دریافت مفاصاحساب، فرآیند تصفیه شرکت بهطور کامل خاتمه نمییابد.
اگر که شرکت هیچ فعالیتی نداشته باشه، بازم باید اظهارنامه انحلال ارسال کنم؟
عدم فعالیت جایگزین انحلال قانونی نیست و تا زمان ثبت انحلال و ارسال اظهارنامه، پرونده مالیاتی شرکت باز خواهد ماند.
اگر کد اقتصادی رو گم کرده باشم، امکان ارسال اظهارنامه وجود داره؟
با بازیابی اطلاعات پرونده مالیاتی از طریق سامانه سازمان امور مالیاتی یا مراجعه به اداره امور مالیاتی میتوان اظهارنامه را ارسال کرد.
اگر بعد از ارسال اظهارنامه نیاز شد، میتونم اطلاعات رو اصلاح کنم؟
اصلاح اظهارنامه پس از ارسال نهایی به شرایط پرونده و مقررات سازمان امور مالیاتی بستگی دارد.
