


- آیا با ثبت شرکت میتوان وام گرفت؟
- کدام نوع شرکت برای وام مناسبتر است؟
- مواردی که به هنگام ثبت شرکت برای وام باید در نظر گرفت
- مدارک لازم جهت درخواست وام برای شرکت
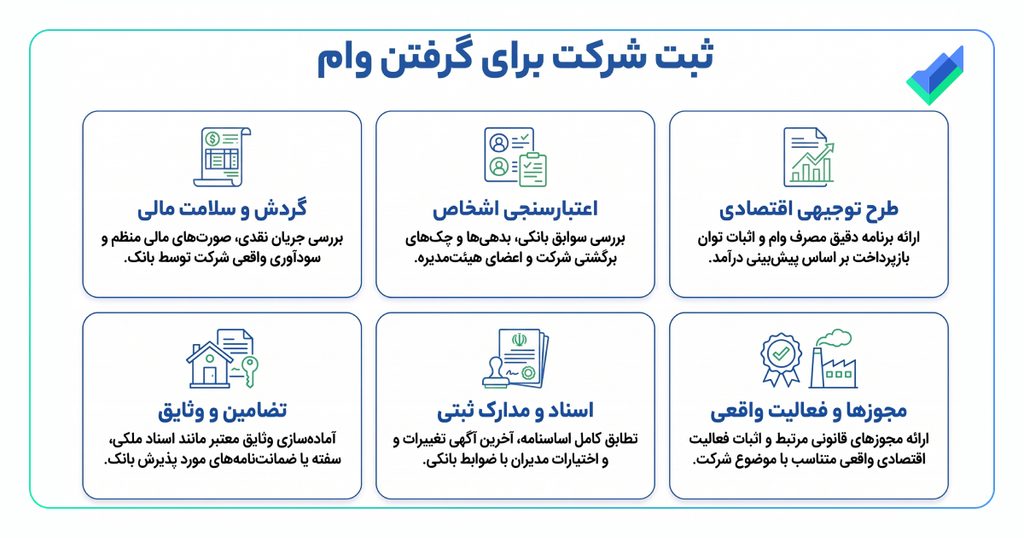
- بانک برای اعطای وام به شرکت چه چیزهایی را بررسی میکند؟
- چک برگشتی و بدهی مدیران چه تاثیری بر وام شرکت دارد؟
- از چه بانکهایی میتوان وام برای شرکت گرفت؟
- انواع وام و تسهیلات قابل دریافت برای شرکتها چیست؟
- وام سرمایه در گردش چه زمانی برای شرکت مناسب است؟
- تسهیلات سرمایه ثابت و ایجادی برای چه هزینههایی استفاده میشود؟
- طرح توجیهی اقتصادی چه نقشی در دریافت وام شرکت دارد؟
- نسبتهای مالی و وضعیت حسابداری شرکت چگونه بر وام اثر میگذارد؟
- برای وام شرکت چه وثیقه و تضمینهایی ممکن است لازم باشد؟
- مراحل دریافت وام بعد از ثبت شرکت چگونه است؟
- جمعبندی
- سوالات متداول
اگر برای تأمین سرمایه کسبوکار خود به تسهیلات بانکی فکر میکنید، ثبت شرکت برای گرفتن وام میتواند یکی از پیشنیازهای ورود به برخی مسیرهای تأمین مالی باشد؛ اما خود ثبت شرکت بهتنهایی باعث تأیید وام نمیشود. بانک علاوه بر شخصیت حقوقی، سابقه فعالیت، گردش حساب، وضعیت مالی، اعتبارسنجی، توان بازپرداخت و نوع تضمینهای قابل ارائه را بررسی میکند. بنابراین اگر هدف شما دریافت وام برای شرکت است، بهتر است پیش از ثبت یا شروع فعالیت، بدانید بانک دقیقا چه چیزهایی را ارزیابی میکند و چه مدارکی باید آماده داشته باشید.
آیا با ثبت شرکت میتوان وام گرفت؟
شرکتهای ثبتشده میتوانند در صورت داشتن شرایط لازم برای دریافت انواع تسهیلات بانکی و مالی اقدام کنند؛ اما ثبت شرکت صرفا یک بستر حقوقی برای فعالیت ایجاد میکند و به معنی استحقاق قطعی دریافت وام نیست. شرکت پس از ثبت، شخصیت حقوقی مستقل، شناسه ملی، اساسنامه و ساختار مدیریتی مشخص خواهد داشت و میتواند در چارچوب ضوابط مؤسسات مالی برای تسهیلات درخواست دهد. اما بانک معمولا فقط به وجود شرکت نگاه نمیکند. گردش مالی حساب شرکت، سابقه فعالیت، صورتهای مالی، بدهیهای جاری، اعتبار اشخاص مرتبط، وثایق و توان بازپرداخت نیز در تصمیمگیری اثر دارند.
محدودیتهای شرکت تازهتأسیس برای گرفتن وام
شرکت تازهتأسیس از نظر حقوقی میتواند متقاضی تسهیلات باشد، اما دسترسی آن به وام معمولا به شرایط طرح مالی موردنظر و سیاست بانک بستگی دارد. نبود سابقه مالی، گردش حساب محدود و نداشتن صورتهای مالی قابل اتکا ممکن است ارزیابی اعتبار شرکت را دشوارتر کند. به همین دلیل برخی تسهیلات برای شرکتهای فعال و دارای جریان درآمدی مستمر مناسبتر هستند.
با این حال، نوپا بودن شرکت به معنی بسته بودن تمام مسیرهای تأمین مالی نیست. در بعضی طرحهای حمایتی، تسهیلات بر اساس یک پروژه، قرارداد، طرح اقتصادی، حوزه فعالیت یا نوع حمایت تعریف میشود و ممکن است سابقه طولانی شرکت تنها معیار تصمیمگیری نباشد. در نتیجه، برای شرکت جدید باید نوع تسهیلات متناسب با وضعیت واقعی آن انتخاب شود، و صرفا به ثبت شرکت بهعنوان راه دریافت وام نگاه نکرد.
کدام نوع شرکت برای وام مناسبتر است؟
برای بسیاری از کسبوکارها، انتخاب بین ثبت شرکت سهامی خاص و شرکت با مسئولیت محدود یکی از تصمیمهای اصلی هنگام تأسیس است. هیچکدام از این دو قالب بهصورت عمومی و برای همه بانکها تضمین نمیکنند که شرکت وام بیشتری دریافت کند. در زمان ثبت شرکت برای گرفتن وام، انتخاب مناسب باید بر اساس نوع فعالیت، تعداد شرکا، ساختار مدیریتی، سرمایه مورد نیاز و برنامه آینده شرکت انجام شود.
- شرکت سهامی خاص
- ساختار سرمایه و مدیریت رسمیتری دارد.
- برای کسبوکارهایی که قصد توسعه، جذب سرمایه، اجرای پروژههای بزرگتر یا همکاریهای سازمانی دارند، میتواند تناسب بیشتری داشته باشد.
- شرکت با مسئولیت محدود
- برای بسیاری از کسبوکارهای کوچک و متوسط ساختار سادهتری دارد.
- اداره آن برای شرکای محدود میتواند انعطاف بیشتری ایجاد کند.
از دید بانک، مهمتر از نام قالب شرکت، وضعیت واقعی متقاضی است. شرکتی که موارد زیر را داشته باشد، صرفنظر از قالب ثبتی میتواند پرونده اعتباری قابل دفاعتری داشته باشد:
- صورتهای مالی منظم
- گردش حساب شفاف
- درآمد قابل اثبات
- اعتبار مناسب
- توان بازپرداخت
مواردی که به هنگام ثبت شرکت برای وام باید در نظر گرفت
اگر از همان ابتدا میدانید که بخشی از سرمایه کسبوکار قرار است از طریق تسهیلات تأمین شود، بهتر است ساختار حقوقی شرکت با این هدف هماهنگ باشد. موضوع فعالیت شرکت باید با فعالیت واقعی آن ارتباط داشته باشد و اختیارات مدیران و صاحبان امضای مجاز نیز به شکل روشن در اسناد شرکت مشخص شود. در موضوع فعالیت اساسنامه و شرکتنامه، در صورت تناسب با برنامه شرکت، میتوان اختیار اخذ وام و تسهیلات از بانکها و مؤسسات مالی و اعتباری را پیشبینی کرد. وجود چنین عبارتی بهتنهایی دریافت وام را تضمین نمیکند، اما میتواند از ایجاد محدودیت در اختیارات شرکت هنگام انجام امور بانکی جلوگیری کند.
همچنین مشخص بودن صاحبان امضای مجاز، مهر شرکت و حدود اختیارات مدیران اهمیت عملی دارد. اگر شرکت قبلا ثبت شده باشد و موضوع فعالیت یا اختیارات مندرج در اسناد آن برای اقدام موردنظر کافی نباشد، ممکن است نیاز به ثبت تغییرات شرکت، اصلاح موضوع فعالیت یا تغییر اختیارات صاحبان امضا وجود داشته باشد. این موضوع باید پیش از تشکیل پرونده بانکی بررسی شود.
مدارک لازم جهت درخواست وام برای شرکت
فهرست مدارک بسته به بانک، نوع تسهیلات و مبلغ درخواست متفاوت است، اما معمولا میتوان پرونده را در چند گروه اصلی بررسی کرد:
| دسته مدارک | نمونه مدارک مورد نیاز |
| مدارک ثبتی | اساسنامه، شرکتنامه، اظهارنامه، آگهی تاسیس و آگهی تغییرات، کد اقتصادی و شناسه ملی شرکت |
| مدارک هویتی | مدارک شناسایی مدیرعامل، اعضای هیئتمدیره و صاحبان امضای مجاز |
| مدارک مالی | صورتهای مالی، ترازنامه، صورت سود و زیان و گردش حساب |
| مدارک مالیاتی | پرونده مالیاتی، اظهارنامهها و حسب مورد گواهی مربوط به ماده ۱۸۶ قانون مالیاتهای مستقیم |
| مدارک فعالیت | مجوزهای مرتبط، قراردادها، اسناد محل فعالیت و مدارک مربوط به کسبوکار |
| مدارک طرح | طرح توجیهی، برآورد هزینه، پیشبینی درآمد و برنامه بازپرداخت در صورت نیاز |
| تضمینها | اسناد ملکی، سفته، چک، ضمانتنامه یا سایر تضامین مورد پذیرش بانک |
آخرین آگهی تغییرات اهمیت زیادی دارد؛ زیرا بانک باید مطمئن شود مدیران، آدرس شرکت، سرمایه و صاحبان امضای معرفیشده با اطلاعات ثبتی فعلی مطابقت دارند. همچنین وضعیت مالیاتی شرکت و مدارک مالی آن باید با اطلاعات ارائهشده در پرونده هماهنگ باشد.
بانک برای اعطای وام به شرکت چه چیزهایی را بررسی میکند؟
بانک در واقع میخواهد بداند که آیا شرکت توان استفاده صحیح از تسهیلات و بازپرداخت آن را دارد یا خیر. برای همین، اعتبارسنجی تنها به بررسی یک مدرک محدود نمیشود و مجموعهای از شاخصهای مالی و حقوقی کنار یکدیگر قرار میگیرند.
گردش حساب جاری شرکت نشان میدهد فعالیت مالی واقعی در چه سطحی است. صورتهای مالی، سودآوری و وضعیت بدهیها تصویر دقیقتری از سلامت مالی ارائه میکنند. جریان نقدی نیز مشخص میکند شرکت در دورههای مختلف چه میزان وجه نقد در اختیار دارد و آیا پرداخت اقساط با درآمد آن سازگار است یا خیر.
سابقه فعالیت، قراردادهای جاری، وضعیت تعهدات، اعتبار مدیران و اعضای مؤثر شرکت و وثایق قابل ارائه نیز میتوانند در ارزیابی پرونده موثر باشند. به همین دلیل بالا بردن مصنوعی گردش حساب یا ارائه اعداد غیرواقعی در طرح اقتصادی راهکار مناسبی نیست؛ اطلاعات پرونده باید با عملکرد واقعی شرکت هماهنگ باشد.
چک برگشتی و بدهی مدیران چه تاثیری بر وام شرکت دارد؟
ثبت شرکت باعث نمیشود سوابق اعتباری اشخاص مرتبط با آن کاملا از فرآیند بررسی بانکی جدا شود. بسته به نوع تسهیلات، ساختار پرونده و سیاست بانک، وضعیت اعتباری مدیرعامل، اعضای هیئتمدیره، ضامنان یا سایر اشخاص مرتبط ممکن است بررسی شود.
چک برگشتی، تعهدات سررسید گذشته و بدهیهای بانکی میتوانند در اعتبارسنجی اثر منفی داشته باشند. همچنین ممکن است اطلاعات تسهیلات و تعهدات در سامانههای مرتبط بانکی مانند سمات مورد بررسی قرار گیرد. بنابراین پیش از درخواست وام، بهتر است وضعیت تعهدات بانکی شرکت و اشخاصی که قرار است در پرونده نقش داشته باشند بررسی و مشکلات احتمالی تا حد امکان تعیین تکلیف شود.
از چه بانکهایی میتوان وام برای شرکت گرفت؟
امکان دریافت تسهیلات برای اشخاص حقوقی در بسیاری از بانکها وجود دارد، اما نمیتوان یک بانک را بهعنوان بهترین گزینه برای تمام شرکتها معرفی کرد. هر بانک ممکن است بر اساس نوع طرح، صنعت، میزان تسهیلات، سابقه حساب، منابع اعتباری و سیاستهای داخلی خود شرایط متفاوتی داشته باشد. برای شرکت تازهتأسیس، بهتر است بهجای انتخاب بانک صرفا بر اساس تبلیغات، ابتدا نوع نیاز مالی مشخص شود و سپس طرحها و شرایط تسهیلات اشخاص حقوقی در بانکهای مختلف مقایسه شود. داشتن حساب فعال و گردش مالی در یک بانک نیز ممکن است در فرآیند بررسی پرونده اهمیت پیدا کند، اما بهتنهایی به معنی موافقت با درخواست وام نیست.
انواع وام و تسهیلات قابل دریافت برای شرکتها چیست؟
تسهیلات شرکتی را میتوان بر اساس هدف مصرف به چند گروه اصلی تقسیم کرد:
- تسهیلات سرمایه در گردش: برای تأمین نیازهای جاری کسبوکار مانند خرید مواد اولیه، پرداخت هزینههای روزمره و حفظ جریان نقدی شرکت استفاده میشود.
- تسهیلات سرمایه ثابت یا ایجادی: برای خرید تجهیزات، راهاندازی خط تولید، ایجاد ظرفیت جدید یا توسعه داراییهای ثابت شرکت کاربرد دارد.
- تسهیلات ریالی: وامهایی که به واحد پول داخلی پرداخت میشوند و برای مصارف مختلف کسبوکار قابل استفاده هستند.
- تسهیلات ارزی: تسهیلاتی که به ارز خارجی ارائه میشوند و معمولا برای واردات تجهیزات یا اجرای پروژههای بینالمللی استفاده میشوند.
- تسهیلات مرتبط با پروژه: وامهایی که بر اساس یک طرح یا پروژه مشخص پرداخت میشوند و بازپرداخت آنها معمولا به پیشرفت یا درآمد پروژه وابسته است.
- تسهیلات و وامهای حقوقی و حمایتی: شامل انواع تسهیلات ویژه شرکتها در قالب طرحهای حمایتی، توسعهای یا مشوقهای دولتی و بانکی.
نکته مهم این است که عنوان وام را قبل از تعیین نیاز مالی انتخاب نکنید؛ ابتدا مشخص کنید پول دقیقا برای چه هزینهای لازم است و سپس تسهیلات متناسب با آن را بررسی کنید.
وام سرمایه در گردش چه زمانی برای شرکت مناسب است؟
وقتی مشکل اصلی شرکت کمبود نقدینگی برای ادامه فعالیت روزمره باشد، تسهیلات سرمایه در گردش میتواند گزینه مرتبطتری باشد. خرید مواد اولیه، تأمین کالا، پرداخت برخی هزینههای جاری و پوشش فاصله زمانی میان خرید و وصول مطالبات از نمونههای نیاز به سرمایه در گردش هستند.
در این نوع درخواست، گردش مالی و جریان نقدی شرکت اهمیت ویژهای پیدا میکند؛ زیرا بانک باید ببیند فعالیت اقتصادی شرکت واقعا ادامه دارد و منابع حاصل از فروش میتواند تعهدات مالی را پوشش دهد. بنابراین برای شرکتی که فروش و گردش مالی مشخصی ندارد، صرف ثبت رسمی شرکت لزوما پرونده مناسبی برای این نوع تسهیلات ایجاد نمیکند.
تسهیلات سرمایه ثابت و ایجادی برای چه هزینههایی استفاده میشود؟
تسهیلات سرمایه ثابت بیشتر برای هزینههایی استفاده میشود که به ایجاد یا توسعه داراییهای ماندگار کسبوکار مربوط هستند؛ برای مثال خرید ماشینآلات، تجهیزات، توسعه یک واحد تولیدی یا ایجاد ظرفیت جدید. تسهیلات ایجادی نیز معمولا به طرحهایی مربوط میشود که هدف آنها راهاندازی یا ایجاد یک فعالیت یا ظرفیت اقتصادی جدید است. در این پروندهها، بانک علاوه بر توان مالی متقاضی ممکن است توجیه اقتصادی طرح، میزان سرمایهگذاری، زمان اجرای پروژه، پیشرفت کار و وثایق را بررسی کند. به همین دلیل طرح توجیهی و اسناد مربوط به هزینههای پروژه در چنین تسهیلاتی اهمیت بیشتری پیدا میکنند.
طرح توجیهی اقتصادی چه نقشی در دریافت وام شرکت دارد؟
طرح توجیهی اقتصادی در واقع توضیح میدهد سرمایه مورد درخواست قرار است در چه مسیری مصرف شود و چرا این سرمایهگذاری میتواند درآمد ایجاد کند. بانک با مطالعه این طرح میتواند تصویر روشنتری از هزینهها، بازار هدف، فروش پیشبینیشده و جریان نقدی پروژه به دست آورد.
یک طرح مناسب باید میان اعداد و واقعیت کسبوکار هماهنگی ایجاد کند؛ یعنی هزینه سرمایهگذاری، هزینههای جاری، درآمد مورد انتظار، زمان رسیدن به فروش و اقساط تسهیلات در آن با منطق اقتصادی قابل دفاع باشد. صرفا بالا بردن پیشبینی درآمد یا پایین نشان دادن هزینهها برای جذاب کردن طرح، میتواند اعتبار پرونده را کاهش دهد.
نسبتهای مالی و وضعیت حسابداری شرکت چگونه بر وام اثر میگذارد؟
بانک برای ارزیابی وضعیت مالی شرکت به اسنادی مانند ترازنامه و صورت سود و زیان توجه میکند. ترازنامه تصویری از داراییها، بدهیها و حقوق مالکانه شرکت ارائه میدهد و صورت سود و زیان نشان میدهد فعالیت شرکت در یک دوره مشخص چه میزان درآمد و هزینه و در نهایت چه نتیجهای داشته است.
شاخصهایی مانند نسبت مالکانه، نسبت جاری، جریان نقدی، سود عملیاتی و زیان انباشته نیز میتوانند برای تحلیل سلامت مالی شرکت استفاده شوند. برای مثال، بالا بودن بدهیهای کوتاهمدت نسبت به داراییهای جاری میتواند نشانه فشار نقدینگی باشد. همچنین وضعیت زیان انباشته در شرکتهای مشمول ماده ۱۴۱ قانون تجارت اهمیت حقوقی و مالی دارد و باید پیش از اقدام برای تأمین مالی بررسی شود.
برای وام شرکت چه وثیقه و تضمینهایی ممکن است لازم باشد؟
نوع تضمین به سیاست بانک، مبلغ تسهیلات، نوع طرح و اعتبار متقاضی بستگی دارد. وثیقه ملکی یکی از تضمینهای رایج در برخی تسهیلات است، اما تنها گزینه موجود نیست و ممکن است در پروندههای مختلف از سفته، چک ضمانتی، ضمانتنامه بانکی یا سایر تضامین مورد قبول بانک استفاده شود. عبارت «وام بدون ضامن» نیز نباید شما را دچار اشتباه کند. ممکن است یک تسهیلات به ضامن شخص حقیقی نیاز نداشته باشد، اما همچنان بانک برای کاهش ریسک خود وثیقه، تعهد یا تضمین دیگری مطالبه کند. بنابراین نوع تضمین باید پیش از تشکیل پرونده از مرجع ارائهدهنده تسهیلات استعلام شود.
مراحل دریافت وام بعد از ثبت شرکت چگونه است؟
دریافت وام بعد از ثبت شرکت یک فرآیند مرحلهای است که نیاز به برنامهریزی دقیق و آمادهسازی مدارک دارد. آشنایی با این مراحل کمک میکند مسیر دریافت تسهیلات را بهتر مدیریت کنید و از اتلاف زمان و رد شدن پرونده جلوگیری شود. در ادامه، مراحل اصلی دریافت وام شرکت را بهصورت گامبهگام مشاهده میکنید:
مرحله 1: مشخص کردن نیاز مالی
در اولین مرحله باید دقیقا مشخص کنید تسهیلات برای چه هدفی لازم است؛ مثل سرمایه در گردش، خرید تجهیزات یا توسعه کسبوکار. این کار مسیر انتخاب نوع وام را شفاف میکند.
مرحله 2: بررسی شرایط شرکت
در این بخش وضعیت حساب بانکی، مدارک ثبتی، پرونده مالیاتی و صورتهای مالی شرکت بررسی میشود. هدف این است که آمادگی حقوقی و مالی شرکت برای دریافت وام مشخص شود.
مرحله 3: آمادهسازی مدارک
تمام مدارک ثبتی و مالی باید بهروز و مطابق با وضعیت واقعی شرکت باشند. هرگونه مغایرت میتواند روند بررسی پرونده را با مشکل مواجه کند.
مرحله 4: تهیه طرح توجیهی
در تسهیلات طرحمحور، باید یک طرح اقتصادی شامل هزینهها، درآمد پیشبینیشده و جریان نقدی تهیه شود. این طرح مبنای ارزیابی توجیهپذیری وام خواهد بود.
مرحله 5: ارائه درخواست به بانک یا موسسه
در این مرحله بعد از انتخاب بانک یا مؤسسه مالی مورد نظر، درخواست رسمی و پرونده کامل به بانک یا مرجع مربوطه ارائه میشود. این مرحله آغاز فرآیند بررسی رسمی وام است.
مرحله 6: انجام اعتبارسنجی و ارزیابی
بانک وضعیت مالی، سابقه اعتباری و توان بازپرداخت شرکت را بررسی میکند. نتیجه این ارزیابی نقش مهمی در تایید یا رد درخواست دارد.
مرحله 7: بررسی وثایق
در صورت نیاز، ارزش و اعتبار وثایق ارائهشده مانند ملک، ضمانتنامه یا سفته بررسی میشود. این مرحله برای کاهش ریسک بانک انجام میگیرد.
مرحله 8: تصویب تسهیلات
اگر تمام شرایط مورد نیاز برای دریافت تسهیلات وجود داشته باشد، ارائه آن به شرکت تصویب شده و در دست اقدام قرار میگیرد.
مرحله 9: تکمیل قرارداد و تضامین
پس از تایید نهایی، قرارداد تسهیلات تنظیم و اسناد ضمانتی امضا میشود. در این مرحله شرایط بازپرداخت بهطور رسمی ثبت میگردد.
مرحله 10: پرداخت تسهیلات
در آخرین مرحله، مبلغ وام طبق قرارداد و شرایط تعیینشده پرداخت میشود. در برخی طرحها، پرداخت ممکن است مرحلهای و متناسب با پیشرفت کار باشد.
جمعبندی
در نهایت، ثبت شرکت برای گرفتن وام فقط شروع مسیر است، نه تضمین قطعی دریافت تسهیلات. شخصیت حقوقی، فعالیت واقعی، گردش حساب، صورتهای مالی، اعتبار شرکت و مدیران، طرح توجیهی، توان بازپرداخت و وثایق همگی میتوانند در ارزیابی پرونده نقش داشته باشند. به همین دلیل بهتر است پیش از ثبت شرکت، هدف مالی و نوع فعالیت آینده را مشخص کرده و ساختار حقوقی و اسناد شرکت را متناسب با آن تنظیم کنید. اگر برای انتخاب قالب شرکت، تنظیم موضوع فعالیت، بررسی مدارک یا انجام امور ثبتی مرتبط با راهاندازی کسبوکار نیاز به راهنمایی دارید، میتوانید از خدمات گروه ثبتی پوشه استفاده کنید.
سوالات متداول
آیا شرکت تازهتأسیس بدون گردش حساب میتواند وام بگیرد؟
ممکن است برخی تسهیلات طرحمحور یا حمایتی برای شرکتهای جدید وجود داشته باشد، اما نبود سابقه و گردش مالی میتواند ارزیابی اعتباری شرکت را دشوارتر کند.
برای گرفتن وام، سهامی خاص بهتر است یا مسئولیت محدود؟
هیچکدام بهطور مطلق بر دیگری برتری ندارند و انتخاب مناسب به نوع فعالیت، ساختار شرکت و شرایط تسهیلات موردنظر بستگی دارد.
آیا درج عبارت اخذ وام در اساسنامه به دریافت تسهیلات کمک میکند؟
این عبارت میتواند اختیار شرکت برای اقدام جهت دریافت تسهیلات را روشن کند، اما بهتنهایی موجب موافقت بانک با درخواست وام نمیشود.
آیا برای وام شرکت حتما باید سند ملکی ارائه کرد؟
خیر، نوع تضمین به نوع تسهیلات و سیاست بانک بستگی دارد و ممکن است از تضامین دیگری مانند سفته یا ضمانتنامه نیز استفاده شود.
