


- آیا بدهی شرکت با مسئولیت محدود به شرکا منتقل میشود؟
- شخصیت حقوقی مستقل شرکت چه تاثیری بر مسئولیت بدهی دارد؟
- میزان مسئولیت شرکا در پرداخت بدهیهای شرکت چقدر است؟
- در چه شرایطی ممکن است اموال شخصی شرکا یا مدیران درگیر بدهی شرکت شود؟
- مسئولیت مدیران شرکت با مسئولیت محدود در برابر بدهیهای مالیاتی چیست؟
- مسئولیت مدیران نسبت به بدهی تامین اجتماعی شرکت مسئولیت محدود
- آیا مدیر شرکت بابت چک برگشتی شرکت مسئول پرداخت بدهی است؟
- مسئولیت بدهی شرکت مسئولیت محدود در زمان ورشکستگی یا انحلال چگونه است؟
- قبل از خرید یا انتقال سهمالشرکه شرکت چه بررسیهایی لازم است؟
- جمعبندی
- سوالات متداول
آیا مسئولیت بدهی شرکت مسئولیت محدود به گردن شرکا است؟ اصل بر این است که شرکت شخصیت حقوقی مستقلی دارد و دیون و تعهدات آن از محل داراییهای خود شرکت پرداخت میشود؛ بنابراین صرف شریک بودن، باعث نمیشود طلبکار بتواند برای بدهی شرکت سراغ خانه، خودرو یا حساب شخصی شریک برود. بااینحال، عبارت «مسئولیت محدود» به معنی مصونیت مطلق نیست و قانون برای برخی شرایط، از جمله تخلف مدیران، مسئولیتهای مالیاتی یا موارد مرتبط با چک، استثناهایی در نظر گرفته است.در ادامه، تفاوت مسئولیت شریک و مدیر، حدود حمایت از دارایی شخصی و شرایطی را بررسی میکنیم که ممکن است این حمایت محدود شود.
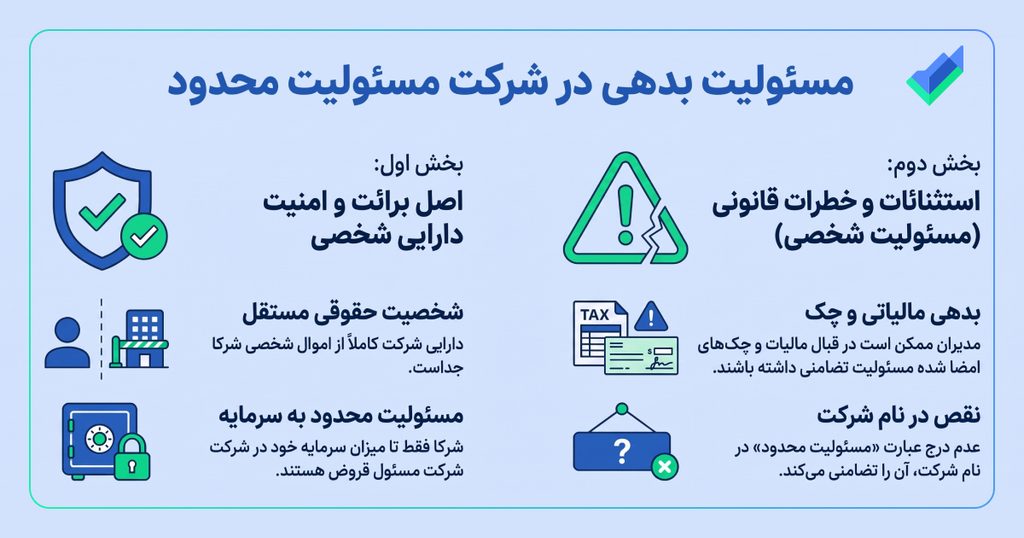
برای درک بهتر مسئولیت شرکا در برابر بدهیهای شرکت، ابتدا باید میان سه موضوع تفاوت قائل شد: بدهکار اصلی چه کسی است، شخصیت حقوقی شرکت چه اثری بر داراییها دارد و سهمالشرکه چه ارتباطی با مسئولیت شریک پیدا میکند. جدول زیر این تفاوتها را بهصورت خلاصه نشان میدهد.
| موضوع | وضعیت کلی |
| بدهکار اصلی شرکت | در حالت عادی، خود شرکت مسئول پرداخت بدهیها و تعهدات ایجادشده به نام شرکت است. |
| اموال شخصی شرکا | صرف شریک بودن باعث نمیشود طلبکار بتواند بدهی شرکت را مستقیما از اموال شخصی شریک وصول کند. |
| شخصیت حقوقی شرکت | داراییها و تعهدات شرکت از داراییها و تعهدات شخصی شرکا جدا در نظر گرفته میشوند. |
| سهمالشرکه شریک | میزان سهمالشرکه با سرمایه شریک در شرکت ارتباط دارد، اما به این معنا نیست که او باید همان درصد از بدهیهای شرکت را شخصا پرداخت کند. |
| مسئولیت شخصی شریک یا مدیر | اگر برای شخص براساس قانون، ضمانت یا تعهد مستقلی مسئولیت ایجاد شده باشد، این موضوع جدا از بدهی عادی شرکت بررسی میشود. |
آیا بدهی شرکت با مسئولیت محدود به شرکا منتقل میشود؟
قاعده کلی این است که بدهی شرکت با مسئولیت محدود بهصورت خودکار به شرکا منتقل نمیشود. قراردادها و تعهداتی که به نام شرکت ایجاد میشوند، در وهله نخست متعلق به خود شرکت هستند و پرداخت آنها نیز از داراییها و منابع شرکت انجام میشود.
طبق ماده ۹۴ قانون تجارت، هر شریک بدون اینکه سرمایه شرکت به سهام تقسیم شده باشد، فقط تا میزان سرمایه خود در شرکت در برابر قروض و تعهدات شرکت مسئول است. بنابراین اگر شرکتی بدهی قابلتوجهی داشته باشد، صرف شریک بودن یک فرد باعث نمیشود کل یا بخشی از آن بدهی بهعنوان بدهی شخصی او شناخته شود.
برای مثال، اگر یکی از شرکا ۲۰۰ میلیون تومان سهمالشرکه داشته باشد و شرکت چند میلیارد تومان بدهکار شود، این موضوع بهتنهایی به این معنا نیست که طلبکار میتواند همان بدهی چند میلیاردی را از شریک مطالبه کند.
البته این قاعده به معنای مصونیت مطلق شرکا و مدیران نیست. اگر برای فرد به دلیل ضمانت، تعهد شخصی یا شرایط قانونی خاص مسئولیتی مستقل ایجاد شده باشد، آن مسئولیت باید جدا از بدهی عادی شرکت بررسی شود.
شخصیت حقوقی مستقل شرکت چه تاثیری بر مسئولیت بدهی دارد؟
یکی از دلایل اصلی تفکیک بدهی شرکت از بدهی شرکا، وجود شخصیت حقوقی مستقل برای شرکت است. به این معنا که شرکت از نظر حقوقی هویتی جدا از افرادی دارد که آن را تاسیس کرده یا اداره میکنند.
بر همین اساس، حساب بانکی شرکت، املاک ثبتشده به نام شرکت، خودروها، مطالبات از مشتریان و سایر داراییهایی که متعلق به شرکت هستند، باید از داراییهای شخصی شرکا تفکیک شوند. همین تفکیک در مورد بدهیها و تعهدات نیز وجود دارد.
برای مثال، اگر یک شرکت ۳ میلیارد تومان بدهی و ۵۰۰ میلیون تومان دارایی داشته باشد، ناکافی بودن دارایی شرکت باعث نمیشود خانه، خودرو یا حساب شخصی یکی از شرکا بهطور خودکار در ردیف داراییهای شرکت قرار گیرد.
این تفکیک هنگام بررسی تعهدات اهمیت زیادی دارد؛ زیرا باید مشخص شود طرف قرارداد و شخص بدهکار، خود شرکت بوده است یا یکی از مدیران و شرکا بهصورت مستقل نیز تعهدی پذیرفته است. در حالت دوم، مسئولیت شخصی فرد از شخصیت حقوقی شرکت جداگانه بررسی میشود.
میزان مسئولیت شرکا در پرداخت بدهیهای شرکت چقدر است؟
میزان سهمالشرکه، سهم هر شریک از سرمایه شرکت را مشخص میکند، اما نباید آن را با سهم او از بدهیهای شرکت یکسان دانست. برای مثال، داشتن ۳۰ درصد از سهمالشرکه به این معنا نیست که شریک موظف است شخصا ۳۰ درصد از هر بدهی شرکت را پرداخت کند.
سهمالشرکه ممکن است از آورده نقدی یا غیرنقدی تشکیل شده باشد و بیانگر میزان مشارکت فرد در سرمایه شرکت است. مسئولیت شریک نیز در چارچوب مقررات مربوط به شرکت با مسئولیت محدود بررسی میشود، نه صرفا براساس یک تقسیم درصدی از بدهیها.
بنابراین اگر شرکت توان کافی برای پرداخت تمام دیون خود نداشته باشد، نمیتوان صرفا براساس درصد سهمالشرکه، بخشی از بدهی شرکت را به شریک نسبت داد. برای مطالبه از اموال شخصی شریک باید مبنای قانونی یا تعهد مستقلی برای مسئولیت او وجود داشته باشد.
در چه شرایطی ممکن است اموال شخصی شرکا یا مدیران درگیر بدهی شرکت شود؟
اصل در شرکت با مسئولیت محدود این است که شرکا فقط در حدود مسئولیتی که قانون برای آنها تعیین کرده پاسخگو باشند و بدهی شرکت، بهخودیخود به بدهی شخصی آنها تبدیل نشود. بااینحال، قانون تجارت در برخی شرایط مشخص، استثناهایی برای این قاعده در نظر گرفته است که میتواند مسئولیت بیشتری برای شریک یا مدیر ایجاد کند.
مهمترین این موارد عبارتاند از:
- رعایت نکردن الزامات مربوط به نام شرکت: مطابق ماده ۹۵ قانون تجارت، عبارت «با مسئولیت محدود» باید در نام شرکت درج شود؛ در غیر این صورت، شرکت در برابر اشخاص ثالث در حکم شرکت تضامنی خواهد بود. همچنین اگر نام یکی از شرکا در نام شرکت درج شود، همان شریک در برابر اشخاص ثالث حکم شریک ضامن را خواهد داشت.
- تقویم سهمالشرکه غیرنقدی: اگر بخشی از سرمایه شرکت بهصورت غیرنقدی تأمین شود، ارزش آن باید هنگام تشکیل شرکت مشخص شود. طبق ماده ۹۸ قانون تجارت، شرکا در برابر اشخاص ثالث نسبت به ارزشی که برای سهمالشرکههای غیرنقدی تعیین شده است، مسئولیت تضامنی دارند.
- بطلان شرکت به دلیل رعایت نکردن الزامات تشکیل: اگر شرکت برخلاف مقررات مواد ۹۶ و ۹۷ قانون تجارت تشکیل شده و حکم بطلان آن صادر شود، ممکن است مطابق ماده ۱۰۱، شرکایی که بطلان ناشی از عمل آنها بوده و همچنین مدیران یا اعضای هیئت نظاری که در شرایط مقرر وظایف خود را انجام ندادهاند، نسبت به خسارتهای ناشی از این بطلان مسئولیت تضامنی داشته باشند. این مسئولیت مربوط به خسارت ناشی از بطلان است و نباید آن را به معنی مسئولیت مدیران یا شرکا در برابر تمام بدهیهای شرکت دانست.
علاوه بر این موارد، ممکن است مدیر یا شریک بر اثر یک تعهد یا مسئولیت مستقل، مانند پذیرش شخصی یک تعهد مالی، مشمول مسئولیت جداگانهای شود. بنابراین در هر پرونده باید مشخص شود طلب موردنظر صرفا بدهی شرکت است یا برای مدیر یا شریک نیز مبنای قانونی یا قراردادی مستقلی برای مسئولیت وجود دارد.
مسئولیت مدیران شرکت با مسئولیت محدود در برابر بدهیهای مالیاتی چیست؟
بدهی مالیاتی از مواردی است که نمیتوان آن را دقیقا مانند یک بدهی عادی تجاری شرکت در نظر گرفت. ماده ۱۹۸ قانون مالیاتهای مستقیم برای مدیران شرکتها در شرایط مقرر، مسئولیت تضامنی نسبت به مالیاتهایی که در دوره مدیریت آنها قطعی شده است پیشبینی کرده است. بنابراین مدیران نباید تکالیف مالیاتی شرکت را صرفا یک وظیفه اداری تلقی کنند. در چنین شرایطی، بسته به وضعیت پرونده و اقدامات قانونی انجامشده، مسئولیت میتواند متوجه مدیران مشمول مقررات شده و موضوعاتی مانند پیگیری وصول بدهی یا محدودیتهای قانونی مربوط به بدهکار مالیاتی مطرح شود.
به همین دلیل، نظارت بر ثبت و ارسال اظهارنامهها، پرداخت مالیات و پیگیری پرونده مالیاتی شرکت برای مدیران اهمیت ویژهای دارد. البته مسئولیت مالیاتی باید بر اساس سمت، دوره مدیریت، نوع مالیات، زمان قطعی شدن بدهی و سایر شرایط قانونی بررسی شود و نمیتوان صرفا با مدیر بودن، هر نوع بدهی مالیاتی شرکت را به شخص منتسب کرد.
مسئولیت مدیران نسبت به بدهی تامین اجتماعی شرکت مسئولیت محدود
بدهیهای مربوط به سازمان تأمین اجتماعی نیز یکی از موضوعات مهم در مدیریت شرکتها محسوب میشود. مطابق ماده ۵۰ قانون تأمین اجتماعی، سازمان میتواند برای وصول مطالبات قطعی خود از طریق مقررات اجرایی اقدام کند و اموال بدهکار را مورد پیگیری قرار دهد. بااینحال، در شرکتهای دارای شخصیت حقوقی مستقل، اصل بر این است که بدهی شرکت از محل داراییهای خود شرکت پرداخت شود و مسئولیت شخصی مدیران نیازمند وجود مبنای قانونی و شرایط مقرر است. بنابراین مدیران باید نسبت به انجام تکالیف بیمهای شرکت، از جمله ارسال صحیح لیست کارکنان و پرداخت حق بیمه، دقت کافی داشته باشند؛ زیرا بیتوجهی به این وظایف میتواند پیامدهای قانونی برای اشخاص مسئول ایجاد کند.
آیا مدیر شرکت بابت چک برگشتی شرکت مسئول پرداخت بدهی است؟
در مورد چک شرکت، وضعیت با یک بدهی عادی متفاوت است. طبق ماده ۱۹ قانون صدور چک، در صورتی که چک توسط مدیر یا نماینده شرکت از حساب شرکت صادر شود، قانون برای صاحب حساب و امضا کننده چک مسئولیتهایی در نظر گرفته است. بنابراین امضاکننده چک نمیتواند صرفا با استناد به اینکه «چک متعلق به شرکت بوده» خود را در تمام شرایط از مسئولیت مبرا بداند. این موضوع را باید از سایر اسناد تجاری نیز تفکیک کرد و نمیتوان قواعد مربوط به چک را بدون بررسی به سفته یا سایر تعهدات شرکت تعمیم داد.
مسئولیت بدهی شرکت مسئولیت محدود در زمان ورشکستگی یا انحلال چگونه است؟
ورشکستگی یا انحلال شرکت باعث از بین رفتن بدهیها و تعهدات آن نمیشود. در صورت انحلال، شرکت وارد مرحله تصفیه میشود و داراییها، مطالبات و بدهیهای آن باید مشخص و تعیین تکلیف شوند. در این مرحله، پرداخت دیون اصولا از محل داراییهای متعلق به خود شرکت انجام میشود.
اگر دارایی شرکت برای پرداخت تمام بدهیها کافی نباشد، این کسری بهتنهایی موجب نمیشود طلبکاران بتوانند همان مبلغ را از اموال شخصی شرکا مطالبه کنند. اصل محدود بودن مسئولیت شرکا همچنان برقرار است و صرف ورشکستگی، انحلال یا کافی نبودن دارایی شرکت، بدهی شرکت را به بدهی شخصی شرکا تبدیل نمیکند.
بااینحال، اگر برای یکی از شرکا یا مدیران به دلیل تعهد شخصی، ضمانت، تخلف یا وجود یک مبنای قانونی مستقل مسئولیتی ایجاد شده باشد، آن مسئولیت جدا از بدهی خود شرکت قابل بررسی است. بنابراین در زمان ورشکستگی یا تصفیه نیز باید میان بدهی متعلق به شرکت و مسئولیتی که ممکن است مستقلا متوجه مدیر یا شریک باشد، تفاوت قائل شد.
قبل از خرید یا انتقال سهمالشرکه شرکت چه بررسیهایی لازم است؟
اگرچه بسیاری از افراد در زمان ثبت شرکت با مسئولیت محدود بیشتر روی سرمایه، شرکا و موضوع فعالیت تمرکز میکنند، اما در شرکتهای فعال، سابقه مالی و تعهدات ایجادشده نیز اهمیت زیادی دارد. خرید سهمالشرکه یک شرکت، فقط انتقال یک درصد از سرمایه شرکت نیست؛ خریدار باید بداند شرکتی که وارد آن میشود چه سوابق و تعهداتی دارد. بهخصوص در شرکتی که سابقه فعالیت طولانی دارد، بررسی وضعیت مالی و حقوقی پیش از انتقال میتواند از بروز اختلافات بعدی جلوگیری کند.
پیش از معامله بهتر است موارد زیر بررسی شود:
- وضعیت بدهیها و پروندههای مالیاتی شرکت و امکان دریافت مفاصاحسابهای مربوط.
- سوابق و بدهیهای احتمالی شرکت نزد سازمان تامین اجتماعی.
- بدهیهای بانکی، قراردادهای جاری، تعهدات مالی و دعاوی مطرحشده علیه شرکت.
- وضعیت داراییها، قراردادها و سوابق مالی شرکت.
- دریافت تضمین معتبر از شرکای قبلی برای بدهیهایی که ممکن است مربوط به دورههای گذشته باشند و بعدا مشخص شوند.
این بررسیها اهمیت زیادی دارد، زیرا انتقال سهمالشرکه به معنی پاک شدن سابقه شرکت نیست. بهتر است قبل از امضای قرارداد، وضعیت حقوقی و مالی شرکت با اسناد قابل استناد بررسی شده و در موارد پرریسک، از مشاوره تخصصی کارشناسان امور ثبتی استفاده شود.
جمعبندی
در یک شرکت با مسئولیت محدود، سهمالشرکه حدود تعهد عادی شریک را در برابر مسئولیت بدهی شرکت مسئولیت محدود مشخص کرده و شخصیت حقوقی مستقل شرکت، مرزی میان دارایی شرکت و دارایی شخصی افراد ایجاد میکند. اما این حمایت مطلق نیست. مسئولیتهای خاص مالیاتی، تعهدات ناشی از چک، تقصیر و تخلف مدیران، تقلب یا سوءاستفاده از شخصیت حقوقی میتواند شرایط متفاوتی ایجاد کند. اگر قصد تأسیس، خرید، انتقال سهمالشرکه یا مدیریت یک شرکت را دارید، بررسی وضعیت مالی و حقوقی شرکت پیش از تصمیمگیری در کنار استفاده از مشاوره حقوقی تخصصی گروه ثبتی پوشه میتواند ریسکهای آینده را تا حد زیادی کاهش دهد.
سوالات متداول
آیا مسئولیت بدهی شرکت مسئولیت محدود بعد از خروج یکی از شرکا همچنان متوجه او خواهد بود؟
خروج شریک بهتنهایی مسئولیتهای قانونی ایجاد شده در دوره حضور او را از بین نمیبرد و آثار آن باید با توجه به زمان بدهی و شرایط انتقال سهمالشرکه بررسی شود.
اگر شرکت با مسئولیت محدود ورشکست شود، آیا طلبکاران میتوانند به اموال شخصی شرکا مراجعه کنند؟
صرف ورشکستگی شرکت چنین حقی ایجاد نمیکند و در حالت عادی، طلبکار باید از دارایی شرکت طلب خود را وصول کند؛ مگر مسئولیت شخصی شریک مبنای قانونی داشته باشد.
اگر سرمایه شرکت برای پرداخت بدهیها کافی نباشد، تکلیف طلبکاران شرکت چه خواهد شد؟
طلبکاران باید از داراییها و مطالبات قابل وصول شرکت برای دریافت طلب خود استفاده کنند و کمبود دارایی شرکت بهتنهایی بدهی را به شرکای آن منتقل نمیکند.
آیا امکان توقیف حساب بانکی شخصی شریک برای بدهیهای شرکت با مسئولیت محدود وجود دارد؟
در حالت عادی خیر؛ توقیف حساب شخصی شریک نیازمند وجود مبنای قانونی یا مسئولیت مستقل برای خود اوست و صرف شریک بودن کافی نیست.
