


- مالیات شرکت با مسئولیت محدود شامل چه مواردی میشود؟
- مالیات شرکت مسئولیت محدود چگونه محاسبه میشود؟
- اظهارنامه مالیاتی شرکت با مسئولیت محدود چگونه و چه زمانی ارسال میشود؟
- شرکت با مسئولیت محدود بدون فعالیت مالیات دارد؟
- مالیات شرکت مسئولیت محدود چه تفاوتی با مالیات شرکت سهامی خاص دارد؟
- جریمههای مالیاتی شرکت مسئولیت محدود چیست؟
- مسئول پرداخت مالیات شرکت با مسئولیت محدود چه کسی است؟
- معافیت مالیاتی شرکت با مسئولیت محدود چگونه است؟
- چطور مالیات شرکت با مسئولیت محدود را مدیریت کنیم؟
- چکلیست مالیاتی شرکت با مسئولیت محدود
- جمعبندی
- سوالات متداول
شرکت با مسئولیت محدود مانند سایر اشخاص حقوقی، در صورت تحقق شرایط قانونی مشمول مالیات و تکالیف مالیاتی است. صرف انتخاب قالب «مسئولیت محدود» باعث معافیت شرکت از مالیات نمیشود و میزان و نوع تعهدات مالیاتی آن به عواملی مانند نوع فعالیت، درآمد، هزینهها، معاملات، داشتن کارکنان و مشمولیت ارزش افزوده بستگی دارد. بنابراین، مالیات شرکت مسئولیت محدود را نمیتوان فقط بر اساس سرمایه ثبتی یا نوع شرکت تعیین کرد.
در ادامه، مهمترین مالیاتها، نحوه محاسبه، اظهارنامه، وضعیت شرکتهای بدون فعالیت و مسئولیت مدیران را بررسی میکنیم.
مالیات شرکت با مسئولیت محدود شامل چه مواردی میشود؟
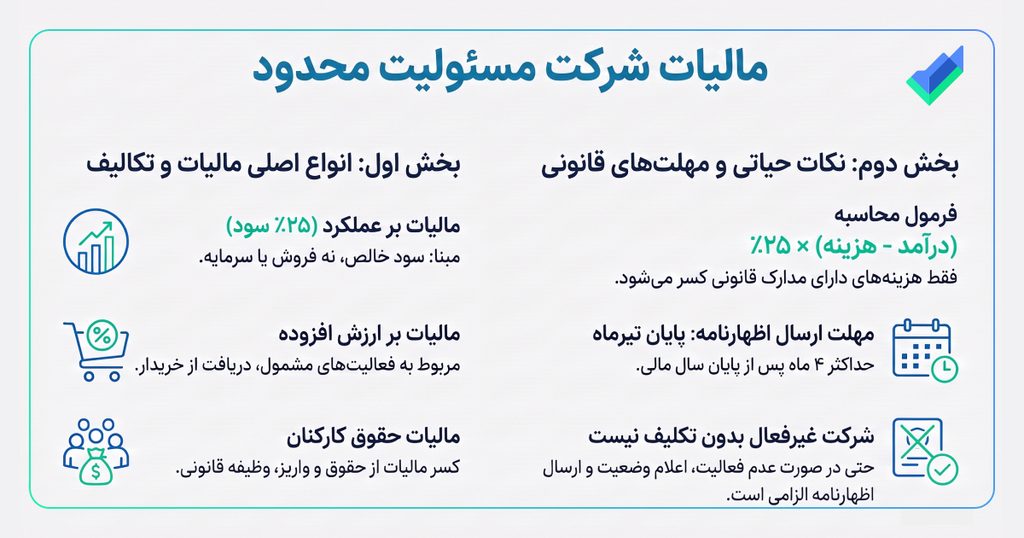
یک شرکت مسئولیت محدود ممکن است با چند نوع مالیات و تکلیف مالیاتی مواجه باشد و همه این موارد الزاما به میزان سود شرکت مربوط نیستند. مهمترین آنها عبارتاند از مالیات بر عملکرد، مالیات بر ارزش افزوده در فعالیتهای مشمول، مالیات حقوق کارکنان و برخی مالیاتها یا تکالیف مرتبط با معاملات و رویدادهای خاص که در ادامه به معرفی آنها میپردازیم.
مالیات بر عملکرد شرکت با مسئولیت محدود
مالیات عملکرد بر مبنای درآمد مشمول مالیات شرکت تعیین میشود، نه صرفا مجموع فروش. در عمل، ابتدا درآمدهای شرکت مشخص میشود، سپس هزینههایی که شرایط قانونی لازم برای پذیرش مالیاتی دارند کسر میشوند و پس از اعمال تعدیلات و معافیتهای قانونی، درآمد مشمول مالیات به دست میآید. نرخ عمومی مالیات بر درآمد اشخاص حقوقی طبق ماده ۱۰۵ قانون مالیاتهای مستقیم، ۲۵ درصد است؛ بنابراین نمیتوان کل فروش شرکت را مستقیما در ۲۵ درصد ضرب کرد. اسناد هزینه، مدارک پرداخت، دفاتر و سایر مستندات مالی در تعیین مبلغ نهایی اهمیت دارند.
مالیات بر ارزش افزوده
ارزش افزوده با مالیات عملکرد تفاوت دارد. این مالیات به فعالیتها و معاملات مشمول قانون ارزش افزوده مربوط است و صرفا مسئولیت محدود بودن شرکت، تعیینکننده مشمولیت آن نیست. در صورت مشمول بودن فعالیت، شرکت باید صورتحسابهای مربوط را طبق مقررات صادر کند، مالیات و عوارض را در چارچوب قانونی از خریدار دریافت و پس از محاسبه اعتبار مالیاتی، تکلیف پرداخت و اظهار آن را انجام دهد.
مالیات حقوق کارکنان
اگر شرکت نیروی انسانی یا حقوقبگیر داشته باشد، بخشی از تکالیف مالیاتی آن به مالیات حقوق مربوط میشود. شرکت باید مالیات متعلق به حقوق کارکنان را طبق مقررات از پرداختی آنها کسر و اطلاعات و مبالغ مربوط را در مهلت قانونی ارسال و پرداخت کند. در نتیجه، حتی شرکتی که از نظر مالیات عملکرد سود قابل توجهی ندارد، در صورت داشتن کارکنان همچنان ممکن است تکالیف مالیات حقوق داشته باشد.
سایر مالیاتها و تکالیف احتمالی
برخی رویدادهای مالی شرکت نیز میتوانند تکالیف مالیاتی جداگانه ایجاد کنند. برای نمونه، انتقال سهمالشرکه، افزایش سرمایه و برخی معاملات خاص ممکن است مشمول مالیات یا حق تمبر شوند. همچنین ثبت صحیح معاملات، نگهداری اسناد و رعایت الزامات مربوط به صورتحساب الکترونیکی و سامانه مودیان، بسته به وضعیت و نوع فعالیت شرکت اهمیت دارد. بنابراین بررسی تکالیف مالیاتی باید متناسب با عملیات واقعی شرکت انجام شود.
مالیات شرکت مسئولیت محدود چگونه محاسبه میشود؟
محاسبه مالیات شرکت مسئولیت محدود معمولا از یک مسیر مشخص عبور میکند: ابتدا درآمدها شناسایی میشوند، سپس هزینههای قابل قبول از آنها کسر میشوند و پس از اعمال تعدیلات و معافیتهای قانونی، درآمد مشمول مالیات مشخص میشود. در نهایت نرخ مالیاتی مربوط بر مبنای قانونی اعمال خواهد شد. به همین دلیل، رقم فروش شرکت با مالیات عملکرد آن یکسان نیست.
فرمول کلی محاسبه مالیات عملکرد
به زبان ساده، مسیر محاسبه را میتوان اینگونه خلاصه کرد:
(درآمدها – هزینههای قابل قبول – تعدیلات و معافیتهای قانونی) * نرخ مالیاتی = مالیات شرکت
هزینه زمانی میتواند در محاسبات مالیاتی اثرگذار باشد که ارتباط آن با فعالیت شرکت و شرایط قانونی پذیرش آن قابل اثبات باشد. فاکتور، قرارداد، رسید پرداخت و سایر مدارک مالی میتوانند در مستندسازی این هزینهها نقش داشته باشند.
یک مثال ساده از محاسبه مالیات شرکت
فرض کنید یک شرکت مسئولیت محدود در یک سال ۱۰ میلیارد تومان درآمد داشته و ۷ میلیارد تومان از هزینههای آن، با رعایت شرایط قانونی، به عنوان هزینه قابل قبول مالیاتی پذیرفته شود. در این حالت، تفاوت درآمد و هزینه برابر با ۳ میلیارد تومان خواهد بود. اگر این مبلغ پس از تعدیلات قانونی همان درآمد مشمول مالیات باشد، مالیات با نرخ عمومی ۲۵ درصد محاسبه میشود؛ یعنی مبلغ مالیات برابر با ۷۵۰ میلیون تومان خواهد بود.
بنابراین اگر شرکتی ۱۰ میلیارد تومان فروش داشته باشد، نمیتوان گفت مالیات آن ۲ میلیارد و ۵۰۰ میلیون تومان است؛ زیرا مبنای مالیات عملکرد، درآمد مشمول مالیات پس از لحاظ هزینههای قابل قبول و سایر مقررات است.
آیا سرمایه ثبتشده شرکت مبنای محاسبه مالیات است؟
سرمایهای که در اساسنامه و در زمان ثبت شرکت مسئولیت محدود تعیین میشود، به خودی خود مبنای محاسبه مالیات عملکرد نیست. مالیات عملکرد به درآمد مشمول مالیات و نتایج فعالیت اقتصادی شرکت مربوط میشود.
اظهارنامه مالیاتی شرکت با مسئولیت محدود چگونه و چه زمانی ارسال میشود؟
اظهارنامه مالیاتی سندی است که شرکت در آن اطلاعات مالی دوره مربوط، از جمله درآمدها، هزینهها و سایر اطلاعات مورد نیاز سازمان امور مالیاتی را اعلام میکند. ارسال اظهارنامه به معنای این نیست که مالیات شرکت همان لحظه قطعی شده است؛ اظهار مالیات، مرحلهای از فرآیند رسیدگی و تعیین مالیات است و در صورت وجود شرایط قانونی، اطلاعات اعلامشده مورد بررسی قرار میگیرد.
اظهارنامه مالیاتی شرکت چیست؟
شرکت در اظهارنامه، وضعیت مالی و اطلاعات مورد نیاز برای تعیین مالیات را در چارچوب مقررات اعلام میکند. صحت ارقام اظهارشده اهمیت زیادی دارد، زیرا اطلاعات مالی شرکت باید با دفاتر، اسناد، معاملات و مدارک پشتیبان آن قابل تطبیق باشد. بنابراین تهیه اظهارنامه صرفا ورود چند عدد در سامانه نیست و باید بر اساس اطلاعات حسابداری منظم انجام شود.
مهلت ارسال اظهارنامه مالیاتی شرکت
طبق مقررات، اشخاص حقوقی باید اظهارنامه عملکرد خود را حداکثر تا چهار ماه پس از پایان سال مالی تسلیم کنند. برای شرکتهایی که سال مالی آنها مطابق سال شمسی است، این مهلت معمولا تا پایان تیرماه سال بعد خواهد بود. با این حال، به دلیل احتمال تغییر مهلتها در قوانین، بخشنامهها یا شرایط خاص، بهتر است زمان نهایی ارسال هر سال از اطلاعیههای رسمی بررسی شود.
مدارک و اطلاعات مورد نیاز برای اظهارنامه
برای تهیه اظهارنامه، اطلاعات هویتی شرکت، درآمدها، هزینهها، اسناد حسابداری، معاملات، اطلاعات مالی و مدارک مربوط به رویدادهای مالی مورد نیاز است. قراردادها، فاکتورها، اسناد پرداخت، اطلاعات حسابهای مرتبط با فعالیت و سایر مدارک پشتیبان باید منظم نگهداری شوند تا در صورت رسیدگی، امکان اثبات ارقام اظهارشده وجود داشته باشد.
آیا ارسال اظهارنامه به معنی قطعی شدن مالیات است؟
خیر، اظهارنامه بیان اطلاعات مالی توسط مؤدی است و با فرآیند رسیدگی و قطعی شدن مالیات تفاوت دارد. پس از بررسی و طی مراحل قانونی، مبلغ مالیات میتواند تعیین و در صورت عدم اعتراض یا پایان فرآیند اعتراض، قطعی شود. بنابراین «ارسال اظهارنامه» و «قطعی شدن مالیات» دو مرحله متفاوت هستند.
شرکت با مسئولیت محدود بدون فعالیت مالیات دارد؟
نداشتن فعالیت واقعی به این معنا نیست که شرکت هیچ تکلیف مالیاتی ندارد. شرکت ثبتشده اما غیرفعال، شرکتی که فعالیت دارد ولی سودی به دست نیاورده و شرکتی که درآمد داشته اما در پایان دوره زیانده شده، سه وضعیت متفاوت دارند و نباید آنها را با یکدیگر اشتباه گرفت.
منظور از شرکت بدون فعالیت چیست؟
شرکت بدون فعالیت معمولا شرکتی است که در دوره مورد نظر هیچ فعالیت اقتصادی واقعی نداشته است؛ یعنی درآمد، فروش یا معامله مرتبط با کسبوکار آن شکل نگرفته باشد. در مقابل، شرکتی که فروش داشته ولی سود آن صفر شده یا زیان کرده، «بدون فعالیت» محسوب نمیشود.
آیا شرکت بدون فعالیت باید اظهارنامه ارسال کند؟
عدم فعالیت معمولا به معنای حذف خودکار تکالیف مالیاتی نیست. شرکت باید وضعیت خود را طبق مقررات و در مهلتهای تعیینشده اعلام کند و تکالیف مرتبط با اظهارنامه و اسناد مالی را در نظر داشته باشد. به همین دلیل، رها کردن پرونده مالیاتی شرکت صرفا به دلیل نداشتن فروش میتواند باعث ایجاد مشکل و جریمه شود.
چگونه عدم فعالیت شرکت را به سازمان امور مالیاتی اعلام کنیم؟
شرکت غیرفعال باید وضعیت واقعی خود را از مسیرهای قانونی و سامانههای مالیاتی مربوط اعلام کند و در صورت نیاز، مستندات لازم را ارائه دهد. نگهداری مدارکی که نبود فعالیت اقتصادی را نشان میدهد نیز اهمیت دارد؛ زیرا صرفا ادعای شفاهی یا داخلی شرکت برای اثبات عدم فعالیت کافی نیست.
اگر شرکت فعالیت نداشته باشد اما حساب بانکی یا معامله داشته باشد چه میشود؟
اگر شرکتی ادعای عدم فعالیت داشته باشد اما حسابهای بانکی آن دارای گردش مرتبط با فعالیت تجاری یا معامله باشد، این تراکنشها میتوانند با ادعای عدم فعالیت شرکت تعارض داشته باشند. بنابراین حساب شرکت نباید محل انجام معاملات شخصی یا تجاری خارج از چارچوب اظهارشده باشد.
مالیات شرکت مسئولیت محدود چه تفاوتی با مالیات شرکت سهامی خاص دارد؟
از نظر اصل مشمولیت مالیات عملکرد، تفاوت بنیادی میان شرکت مسئولیت محدود و سهامی خاص وجود ندارد و هر دو در صورت تحقق شرایط قانونی، تابع مقررات مالیاتی اشخاص حقوقی هستند. تفاوت اصلی این دو قالب، در ساختار حقوقی و نحوه اداره شرکت است، نه اینکه یکی ذاتا مالیاتگریز یا معاف باشد.
| موضوع | شرکت با مسئولیت محدود | شرکت سهامی خاص |
| شخصیت حقوقی | دارد | دارد |
| اصل مشمولیت مالیاتی | تابع قوانین مالیاتی | تابع قوانین مالیاتی |
| مالیات عملکرد | طبق مقررات مالیاتی | طبق مقررات مالیاتی |
| تفاوت اصلی | ساختار شرکا و سرمایه | ساختار سهام و ارکان شرکت |
جریمههای مالیاتی شرکت مسئولیت محدود چیست؟
عدم انجام تکالیف مالیاتی میتواند علاوه بر ایجاد بدهی، جریمه نیز به همراه داشته باشد. از مهمترین موارد، جریمه عدم تسلیم اظهارنامه در موعد مقرر، جریمههای مربوط به عدم انجام تکالیف قانونی و جریمه تأخیر در پرداخت مالیات است. میزان جریمه به نوع تخلف و مقررات حاکم بستگی دارد و برخی جرایم شرایط خاصی برای بخشودگی دارند.
جریمه تأخیر یا عدم ارسال اظهارنامه
عدم تسلیم اظهارنامه در مهلت قانونی میتواند جریمه مالیاتی ایجاد کند. در برخی شرایط، عدم تسلیم اظهارنامه اشخاص حقوقی میتواند موجب جریمهای معادل درصد مشخصی از مالیات متعلق شود که شرایط آن باید براساس مقررات بررسی شود.
جریمههای مرتبط با پرداخت مالیات
اگر مالیات قطعیشده در موعد قانونی پرداخت نشود، جریمه تأخیر نیز میتواند به بدهی اضافه شود. بنابراین پس از تعیین مالیات، پیگیری مهلت پرداخت به اندازه ارسال اظهارنامه اهمیت دارد.
پیامدهای عدم انجام تکالیف مالیاتی
نتیجه بیتوجهی فقط پرداخت یک جریمه نیست؛ عدم ارائه اسناد، ثبت نادرست اطلاعات یا بیتوجهی به ابلاغیهها میتواند فرآیند رسیدگی را دشوارتر کند و ریسک مالی شرکت را افزایش دهد.
آیا امکان بخشودگی جرایم مالیاتی وجود دارد؟
در برخی موارد امکان بخشودگی تمام یا بخشی از جرایم وجود دارد، اما میزان و شرایط آن تابع مقررات، نوع جریمه و شرایط قانونی مربوط است و نباید بخشودگی را قطعی یا خودکار فرض کرد.
مسئول پرداخت مالیات شرکت با مسئولیت محدود چه کسی است؟
اصل بدهی مالیاتی متعلق به شخص حقوقی شرکت است و نمیتوان آن را صرفا به دلیل شریک بودن، به صورت خودکار بر عهده هر شریک گذاشت. با این حال، مسئولیت مدیران و اشخاص مرتبط با شرکت در قبال بدهیهای مالیاتی میتواند تحت شرایط و مقررات خاص مطرح شود. بنابراین این تصور که «هر شریک فقط به اندازه سهم خود مسئول مالیات شرکت است» درباره تمام موقعیتهای مالیاتی، بیان دقیقی نیست و مسئولیت مدیران باید بر اساس مقررات مربوط بررسی شود.
معافیت مالیاتی شرکت با مسئولیت محدود چگونه است؟
مسئولیت محدود بودن بهتنهایی امتیاز معافیت مالیاتی ایجاد نمیکند. معافیت یا نرخ صفر مالیاتی در صورت وجود، به شرایط قانونی و نوع فعالیت وابسته است. برای مثال برخی فعالیتهای تولیدی، معدنی، کشاورزی، صادراتی یا فعالیتهای واجد شرایط خاص ممکن است از مشوقها یا معافیتهای قانونی استفاده کنند. برخورداری از این مزایا نیز معمولا به رعایت تکالیفی مانند تسلیم اظهارنامه و احراز شرایط مقرر وابسته است.
آیا شرکت تازهتأسیس معاف از مالیات است؟
خیر؛ تازهتأسیس بودن شرکت بهتنهایی موجب معافیت مالیاتی نمیشود. شرکت جدید نیز باید وضعیت مالیاتی خود را مشخص و تکالیف قانونی مربوط را متناسب با فعالیتش انجام دهد، حتی اگر هنوز درآمدی ایجاد نکرده باشد.
آیا شرکت زیانده مالیات پرداخت میکند؟
زیانده بودن با بیتکلیفی مالیاتی فرق دارد. ممکن است شرکت در یک دوره درآمد مشمول مالیات نداشته باشد، اما همچنان ملزم به ثبت اسناد، نگهداری مدارک و انجام اظهارنامه و سایر تکالیف قانونی باشد.
چه فعالیتهایی ممکن است مشمول معافیت یا نرخ/شرایط خاص باشند؟
برخی فعالیتها و شرکتهای واجد شرایط میتوانند طبق قوانین از معافیت، نرخ صفر یا مشوقهای مالیاتی استفاده کنند؛ اما تشخیص آن به نوع فعالیت، محل فعالیت، مجوزها، درآمد مربوط و سایر شرایط قانونی بستگی دارد.
چطور مالیات شرکت با مسئولیت محدود را مدیریت کنیم؟
مدیریت مالیاتی موفق به معنی پنهان کردن درآمد یا حذف غیرواقعی مالیات نیست؛ هدف اصلی، ثبت صحیح اطلاعات و کاهش ریسک ناشی از اشتباه یا تأخیر است. برای این کار، اسناد مالی را منظم نگه دارید، درآمد و هزینهها را دقیق ثبت کنید، هزینههای قابل قبول را با مدارک معتبر مستند کنید، مهلتهای قانونی را از دست ندهید و وضعیت ارزش افزوده و مالیات حقوق را متناسب با فعالیت شرکت بررسی کنید. همچنین پیگیری ابلاغیهها و استفاده از حسابدار یا مشاور مالیاتی در پروندههای پیچیده میتواند از تصمیمهای پرهزینه جلوگیری کند.
چکلیست مالیاتی شرکت با مسئولیت محدود
برای اینکه تکالیف اصلی از قلم نیفتد، این موارد را بهصورت دورهای بررسی کنید:
1. تشکیل و تکمیل پرونده مالیاتی شرکت
2. بررسی کارپوشه و تکالیف الکترونیکی
3. ثبت و نگهداری منظم اسناد مالی
4. ثبت صحیح درآمدها و هزینهها
5. بررسی مشمولیت ارزش افزوده
6. انجام تکالیف مالیات حقوق در صورت داشتن کارکنان
7. تهیه و ارسال اظهارنامه عملکرد در موعد مقرر
8. پرداخت مالیات یا پیگیری بدهیهای ایجاد شده
9. بررسی مستمر ابلاغیههای مالیاتی
10. نگهداری قراردادها، فاکتورها و سوابق مالیاتی
جمعبندی
شرکت با مسئولیت محدود به دلیل داشتن شخصیت حقوقی مستقل، از انجام تکالیف مالیاتی معاف نیست. فعالیت اقتصادی، میزان درآمد و دیگر شرایط قانونی هر شرکت مشخص میکند چه تکالیفی باید انجام شود. همچنین توجه داشته باشید که صفر بودن مالیات قابل پرداخت لزوما به معنی صفر بودن تکالیف مالیاتی نیست. برای مدیریت مالیات شرکت با مسئولیت محدود، ثبت دقیق اطلاعات مالی، نگهداری مستندات و بررسی مهلتهای قانونی اهمیت زیادی دارد. رعایت همین موارد میتواند از بخش قابل توجهی از جرایم و اختلافات مالیاتی جلوگیری کند.
سوالات متداول
آیا شرکت مسئولیت محدود از همان روز ثبت مشمول مالیات میشود؟
ثبت شرکت بهتنهایی به معنی ایجاد مالیات قابل پرداخت نیست، اما شرکت از زمان ایجاد شخصیت حقوقی باید تکالیف مالیاتی متناسب با وضعیت خود را جدی بگیرد.
اگر شرکت هیچ فاکتوری صادر نکرده باشد، تکلیف مالیاتی آن چیست؟
صادر نکردن فاکتور بهتنهایی به معنی حذف تکالیف مالیاتی نیست و شرکت باید وضعیت فعالیت یا عدم فعالیت خود را طبق مقررات اعلام کند.
آیا انحلال شرکت باعث تسویه خودکار بدهی مالیاتی میشود؟
خیر؛ انحلال بهتنهایی بدهی مالیاتی را تسویه نمیکند و وضعیت مالیاتی شرکت باید در فرآیند قانونی انحلال و تصفیه مشخص شود.
از کجا میتوان وضعیت بدهی یا ابلاغیه مالیاتی شرکت را بررسی کرد؟
با مراجعه به درگاه ملی خدمات مالیاتی و کارپوشه مربوط به شرکت میتوان ابلاغیهها و اطلاعات مالیاتی قابل دسترس را پیگیری کرد.
آیا سودی که بین شرکا تقسیم میشود دوباره مشمول مالیات است؟
سودی که پس از تعیین و پرداخت مالیات شرکت میان شرکا تقسیم میشود، در حالت معمول مشمول مالیات مجدد بر درآمد نیست. بررسی مالیات سود تقسیمشده به شرایط قانونی، نوع پرداخت و مقررات حاکم بستگی دارد.
