


- کاهش سرمایه شرکت سهامی خاص
- دلایل کاهش سرمایه شرکت سهامی خاص چیست؟
- انواع کاهش سرمایه در شرکت سهامی خاص
- کاهش سرمایه اختیاری چگونه انجام میشود؟
- کاهش سرمایه اجباری در چه شرایطی انجام میشود؟
- مراحل ثبت کاهش سرمایه شرکت سهامی خاص
- مدارک لازم برای ثبت کاهش سرمایه
- نقش مجمع عمومی فوقالعاده و هیئتمدیره در کاهش سرمایه
- حقوق بستانکاران در فرآیند کاهش سرمایه
- تفاوت کاهش سرمایه و افزایش سرمایه در شرکت سهامی خاص
- هزینه و مدت زمان ثبت کاهش سرمایه شرکت سهامی خاص
- جمعبندی
- سوالات متداول
بسیاری از شرکتهای سهامی خاص در طول فعالیت خود با شرایطی روبهرو میشوند که سرمایه ثبتشده دیگر با وضعیت واقعی کسبوکار همخوانی ندارد. زیانهای انباشته، اصلاح ساختار مالی یا حتی مازاد بودن سرمایه از جمله عواملی هستند که مدیران را به سمت کاهش سرمایه سوق میدهند. با این حال، کاهش سرمایه شرکت سهامی خاص فرآیندی حقوقی است که باید مطابق مقررات قانون تجارت، با تصویب مجمع عمومی فوقالعاده و ثبت رسمی انجام شود.
در ادامه، با مفهوم کاهش سرمایه، دلایل انجام آن، انواع کاهش سرمایه، الزامات قانونی و نکات مهمی که هر مدیر یا سهامدار باید بداند آشنا خواهید شد.
کاهش سرمایه شرکت سهامی خاص
کاهش سرمایه شرکت سهامی خاص به معنای کاهش سرمایه ثبتشده شرکت از طریق تشریفات قانونی مقرر در لایحه اصلاحی قانون تجارت است. پس از ثبت شرکت سهامی خاص، هرگونه تغییر در میزان سرمایه باید مطابق مقررات قانونی و از طریق ثبت تغییرات انجام شود.
در این فرآیند، سرمایه ثبتشده که در اساسنامه و اداره ثبت شرکتها درج شده، با سرمایه پرداختشده که توسط سهامداران تأمین شده، تفاوت دارد و هر دو از نظر حقوقی اهمیت دارند. سرمایه ثبتشده همان مبلغی است که در اساسنامه و سوابق ثبتی شرکت درج شده و تغییر آن نیازمند ثبت رسمی تغییرات است.
هدف قانونگذار از مقررات کاهش سرمایه، حفظ حقوق طلبکاران و واقعیسازی وضعیت مالی شرکت است. ازاینرو، کاهش سرمایه تنها با رعایت تشریفات قانونی امکانپذیر است و در بسیاری از موارد، ابزاری برای اصلاح ساختار مالی شرکت محسوب میشود.
دلایل کاهش سرمایه شرکت سهامی خاص چیست؟
دلایل کاهش سرمایه در این نوع شرکت بسته به وضعیت مالی و تصمیمات مدیریتی شرکت متفاوت است. مهمترین دلایل آن عبارتاند از:
- وجود زیان انباشته: در صورت زیانهای مستمر، بخشی از سرمایه اسمی شرکت از بین میرود. کاهش سرمایه باعث تطبیق سرمایه ثبتشده با وضعیت واقعی شرکت میشود.
- اصلاح ساختار مالی شرکت: گاهی شرکت برای بهبود نسبتهای مالی، افزایش شفافیت اطلاعات مالی یا آماده شدن برای جذب سرمایهگذار، سرمایه ثبتشده خود را متناسب با شرایط واقعی تعدیل میکند.
- مازاد بودن سرمایه نسبت به نیاز واقعی شرکت: در برخی شرکتها، سرمایه ثبتشده بیش از نیاز فعالیت آنها است. در این شرایط، کاهش سرمایه به استفاده بهینه از منابع و بازگرداندن سرمایه مازاد به سهامداران کمک میکند.
- خروج بخشی از سرمایه توسط سهامداران: سهامداران میتوانند در چارچوب مقررات کاهش سرمایه اختیاری و با رعایت حقوق طلبکاران، بخشی از سرمایه خود را از شرکت خارج کنند.
- بهبود نسبتهای مالی و اعتبار شرکت: کاهش سرمایه با واقعیتر کردن نسبتهای مالی، میتواند شفافیت وضعیت شرکت را برای بانکها، سرمایهگذاران و سایر ذینفعان افزایش دهد.
انواع کاهش سرمایه در شرکت سهامی خاص
قانون تجارت کاهش سرمایه در شرکتهای سهامی خاص را بر اساس علت و شرایط وقوع آن به دو نوع اصلی تقسیم میکند.
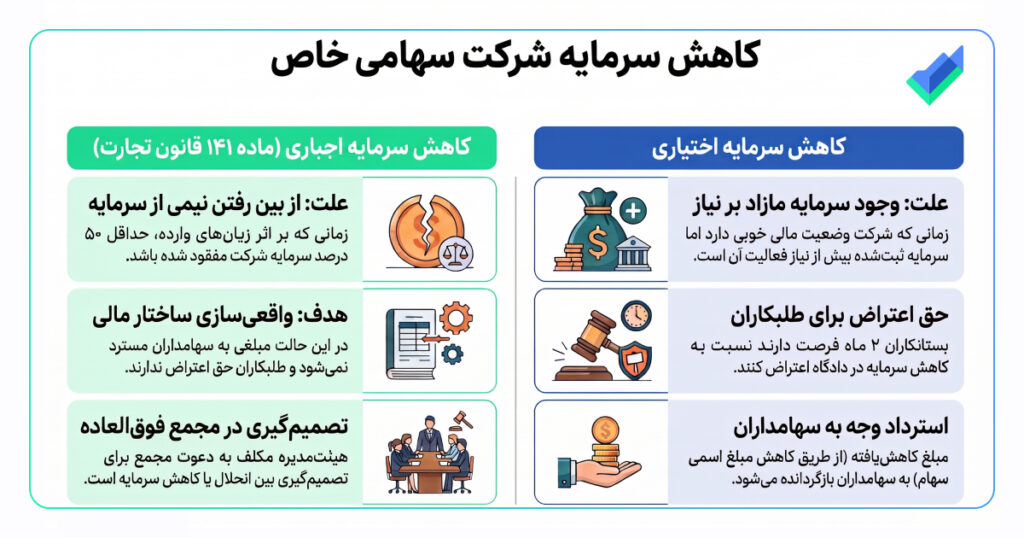
کاهش سرمایه اجباری
کاهش سرمایه اجباری زمانی مطرح میشود که بر اثر زیانهای واردشده، بیش از نیمی از سرمایه شرکت از بین رفته باشد. در این وضعیت، مطابق ماده ۱۴۱ لایحه اصلاحی قانون تجارت، هیئتمدیره باید مجمع عمومی فوقالعاده را دعوت کند تا درباره ادامه فعالیت یا انحلال شرکت تصمیم بگیرد. اگر مجمع ادامه فعالیت را تصویب کند، سرمایه باید تا میزان دارایی موجود کاهش یابد. در این نوع کاهش سرمایه، هدف بازگرداندن سرمایه به سهامداران نیست، بلکه واقعی کردن سرمایه ثبتشده شرکت است.
کاهش سرمایه اختیاری
در مقابل، کاهش سرمایه اختیاری زمانی انجام میشود که شرکت از نظر مالی وضعیت مناسبی داشته اما سرمایه ثبتشده بیش از نیاز فعالیت آن باشد. در این حالت، مجمع عمومی فوقالعاده میتواند با پیشنهاد هیئتمدیره سرمایه را کاهش دهد، مشروط بر اینکه حقوق تمامی سهامداران بهصورت مساوی رعایت شود، سرمایه از حداقل قانونی کمتر نشود و حقوق طلبکاران نیز مورد حمایت قرار گیرد. برخلاف کاهش اجباری، در این روش طلبکاران حق اعتراض دارند و بخشی از سرمایه کاهشیافته ممکن است به سهامداران مسترد شود.
کاهش سرمایه قهری
اصطلاح کاهش سرمایه قهری گاهی در منابع غیررسمی استفاده میشود، اما قانون تجارت کاهش سرمایه را عمدتا در قالب موارد اجباری و اختیاری بررسی میکند.
کاهش سرمایه قهری عنوان مستقلی در قانون تجارت برای شرکتهای سهامی خاص ندارد و معمولا به مواردی اشاره میکند که کاهش سرمایه در نتیجه الزامات قانونی یا شرایط خاص رخ میدهد. در عمل، این وضعیت بر اساس مقررات کاهش سرمایه اجباری یا سایر احکام قانونی بررسی میشود.
کاهش سرمایه اختیاری چگونه انجام میشود؟
کاهش سرمایه اختیاری زمانی انجام میشود که شرکت از نظر مالی مشکلی نداشته، اما سرمایه ثبتشده بیش از نیاز واقعی آن باشد. این اقدام با پیشنهاد هیئتمدیره، گزارش بازرس قانونی و تصویب مجمع عمومی فوقالعاده انجام میشود.
در این روش، حقوق همه سهامداران باید بهطور مساوی رعایت شود و سرمایه شرکت نیز نباید از حداقل قانونی کمتر شود. همچنین کاهش سرمایه فقط از طریق کاهش مبلغ اسمی سهام امکانپذیر است و مبلغ کاهشیافته، پس از طی تشریفات قانونی، به سهامداران مسترد میشود.
از آنجا که این اقدام ممکن است بر حقوق طلبکاران اثر بگذارد، بستانکارانی که طلب آنها پیش از انتشار آگهی ایجاد شده است، میتوانند در مهلت قانونی اعتراض کنند و تا تعیین تکلیف اعتراض، کاهش سرمایه اجرا نخواهد شد.
کاهش سرمایه اجباری در چه شرایطی انجام میشود؟
کاهش سرمایه اجباری زمانی مطرح میشود که شرکت بر اثر زیان، بیش از نیمی از سرمایه خود را از دست داده باشد. مطابق ماده ۱۴۱ لایحه اصلاحی قانون تجارت، هیئتمدیره باید مجمع عمومی فوقالعاده را برای تصمیمگیری درباره انحلال یا ادامه فعالیت شرکت دعوت کند.
در صورت تصویب ادامه فعالیت، سرمایه شرکت باید تا میزان دارایی واقعی کاهش یابد. در این نوع کاهش سرمایه، برخلاف کاهش اختیاری، مبلغی به سهامداران مسترد نمیشود و طلبکاران نیز حق اعتراض ندارند.
مراحل ثبت کاهش سرمایه شرکت سهامی خاص
همانند فرآیند ثبت شرکت، کاهش سرمایه نیز باید مطابق تشریفات قانونی و از طریق ثبت تغییرات در اداره ثبت شرکتها انجام شود. هرگونه نقص در این مراحل میتواند موجب رد درخواست یا طولانی شدن فرآیند ثبت شود.
مرحله اول: بررسی وضعیت شرکت و تهیه گزارش توجیهی هیئتمدیره
در نخستین مرحله، هیئتمدیره وضعیت مالی شرکت را بررسی کرده و با توجه به اختیاری یا اجباری بودن کاهش سرمایه، گزارش توجیهی و در صورت لزوم گزارش مالی را تهیه میکند. این گزارش باید دلایل، نحوه اجرا و آثار کاهش سرمایه را بهطور شفاف بیان کند.
مرحله دوم: ارسال گزارش برای بازرس قانونی
گزارش هیئتمدیره باید در مهلت قانونی در اختیار بازرس یا بازرسان شرکت قرار گیرد تا نظر کارشناسی خود را اعلام کنند. نظر بازرس برای طرح موضوع در مجمع عمومی فوقالعاده اهمیت زیادی دارد و از مدارک اصلی پرونده محسوب میشود.
مرحله سوم: دعوت از مجمع عمومی فوقالعاده
پس از آماده شدن گزارشها، مجمع عمومی فوقالعاده مطابق تشریفات قانونی دعوت میشود. دعوت باید بهگونهای انجام شود که سهامداران فرصت کافی برای اطلاع از موضوع و حضور در جلسه داشته باشند.
مرحله چهارم: تصویب کاهش سرمایه در مجمع
در این مرحله، سهامداران حاضر در مجمع درباره اصل کاهش سرمایه، میزان آن، شیوه اجرا و اصلاح مواد مربوط به سرمایه در اساسنامه تصمیمگیری میکنند.
مرحله پنجم: تنظیم صورتجلسه مجمع
تمام تصمیمات اتخاذشده در مجمع باید بهصورت رسمی و با جزئیات در صورتجلسه تنظیم شده و توسط اعضای هیئترئیسه امضا شود.
مرحله ششم: ثبت اینترنتی درخواست و ارسال مدارک
پس از تنظیم صورتجلسه، درخواست کاهش سرمایه در سامانه اداره ثبت شرکتها ثبت و مدارک بارگذاری میشود. سپس نسخههای امضاشده صورتجلسه و سایر مدارک موردنیاز برای بررسی به اداره ثبت ارسال شده و در صورت وجود نقص، باید در مهلت مقرر رفع شود.
مرحله هفتم: بررسی پرونده و ثبت نهایی تغییرات
پس از بررسی مدارک و رفع ایرادهای احتمالی، اداره ثبت شرکتها کاهش سرمایه را در سوابق ثبتی شرکت ثبت میکند. از این مرحله به بعد، سرمایه جدید شرکت از نظر ثبتی معتبر خواهد بود.
مرحله هشتم: انتشار آگهی ثبت تغییرات
در پایان، آگهی ثبت تغییرات در روزنامه رسمی منتشر میشود و در مواردی که قانون مقرر کرده باشد، انتشار آگهی در روزنامه کثیرالانتشار شرکت نیز انجام خواهد شد. انتشار آگهی، مرحله نهایی اعلام عمومی کاهش سرمایه است.
مدارک لازم برای ثبت کاهش سرمایه
بسته به نوع کاهش سرمایه(اختیاری یا اجباری) و شرایط شرکت، ممکن است اداره ثبت شرکتها مدارک تکمیلی نیز درخواست کند، اما مهمترین اسناد موردنیاز معمولا شامل موارد زیر است:
- اصل صورتجلسه مجمع عمومی فوقالعاده که به امضای هیئترئیسه رسیده باشد.
- گزارش توجیهی هیئتمدیره درباره دلایل و نحوه کاهش سرمایه.
- گزارش بازرس قانونی که فرآیند پیشنهادی را بررسی و درباره آن اظهارنظر کرده باشد.
- فهرست سهامداران حاضر در مجمع همراه با امضا.
- اظهارنامه کاهش سرمایه یا سایر فرمهای موردنیاز در صورت درخواست مرجع ثبت.
- مدارک هویتی اشخاصی که صورتجلسه را امضا کردهاند، در صورت لزوم.
- اساسنامه و آخرین تغییرات ثبتشده شرکت.
- در کاهش سرمایه اختیاری، نسخه آگهیهای منتشرشده و مدارک مرتبط با رعایت حقوق طلبکاران نیز حسب مورد باید ارائه شود.
پیش از ارسال مدارک، بهتر است تمامی اطلاعات مربوط به سرمایه جدید، تعداد یا مبلغ اسمی سهام و اصلاح مواد مرتبط در اساسنامه چندین بار بررسی شود تا دچار ایرادهای ثبتی ناشی از مغایرت اطلاعات نشوید.
نقش مجمع عمومی فوقالعاده و هیئتمدیره در کاهش سرمایه
در فرآیند کاهش سرمایه شرکت سهامی خاص، هیئتمدیره ابتدا ضرورت و آثار کاهش سرمایه را در قالب یک گزارش توجیهی تهیه میکند و بازرس قانونی نیز آن را بررسی و نظر خود را اعلام مینماید، اما تصمیم نهایی بر عهده مجمع عمومی فوقالعاده است که درباره اصل کاهش سرمایه، نحوه اجرای آن و اصلاح اساسنامه رأی میدهد؛ بنابراین هیئتمدیره نقش پیشنهاددهنده، بازرس نقش ناظر و مجمع عمومی فوقالعاده نقش مرجع تصمیمگیرنده نهایی را دارد.
حقوق بستانکاران در فرآیند کاهش سرمایه
قانونگذار برای حمایت از طلبکاران، میان کاهش سرمایه اختیاری و اجباری تفاوت قائل شده است. در کاهش سرمایه اختیاری، تصمیم مجمع باید در روزنامه کثیرالانتشار آگهی شود و طلبکارانی که منشأ طلب آنها پیش از انتشار آگهی بوده است، از تاریخ آخرین آگهی دو ماه فرصت دارند در دادگاه صالح اعتراض کنند. تا تعیین تکلیف اعتراض یا تأمین حقوق بستانکار، شرکت حق اجرای کاهش سرمایه را ندارد. اما در کاهش سرمایه اجباری، به دلیل واقعیسازی سرمایه پس از زیان، طلبکاران حق اعتراض نخواهند داشت.
تفاوت کاهش سرمایه و افزایش سرمایه در شرکت سهامی خاص
هرچند کاهش سرمایه و افزایش سرمایه هر دو از مهمترین تغییرات سرمایهای شرکت محسوب میشوند، اما اهداف، آثار و تشریفات آنها یکسان نیست.
| موضوع | کاهش سرمایه | افزایش سرمایه |
| هدف اصلی | اصلاح ساختار مالی، جبران زیان یا بازگرداندن سرمایه مازاد | توسعه فعالیت شرکت، جذب منابع مالی یا اجرای طرحهای جدید |
| دلیل انجام | کاهش سرمایه ثبتشده یا واقعیسازی وضعیت مالی | افزایش توان مالی و ظرفیت سرمایهگذاری |
| اثر بر سرمایه شرکت | کاهش مبلغ سرمایه ثبتشده | افزایش مبلغ سرمایه ثبتشده |
| حقوق بستانکاران | در کاهش اختیاری حق اعتراض دارند | معمولا افزایش سرمایه موجب کاهش تضمین طلبکاران نمیشود |
| مرجع تصمیمگیری | مجمع عمومی فوقالعاده | مجمع عمومی فوقالعاده |
| تشریفات ثبت | ثبت تغییرات، انتشار آگهی و رعایت مقررات خاص | ثبت تغییرات و انجام تشریفات قانونی افزایش سرمایه |
هزینه و مدت زمان ثبت کاهش سرمایه شرکت سهامی خاص
هزینه ثبت کاهش سرمایه در شرکت سهامی خاص به عواملی مانند نوع کاهش سرمایه، تعداد مدارک، حقالثبت و هزینه انتشار آگهیها بستگی دارد. اگر از خدمات موسسات ثبتی یا مشاوران حقوقی استفاده شود، حقالزحمه آنها نیز به هزینه نهایی اضافه میشود.
مدت زمان ثبت این تغییر هم ثابت نیست و به کامل بودن مدارک، سرعت بررسی پرونده در اداره ثبت شرکتها، رفع نقص احتمالی و در کاهش سرمایه اختیاری، سپری شدن مهلت اعتراض بستانکاران بستگی دارد. به همین دلیل، بهتر است شرکتها برای این فرآیند زمان قطعی در نظر نگیرند و احتمال طولانی شدن آن را پیشبینی کنند.
جمعبندی
کاهش سرمایه شرکت سهامی خاص ابزاری قانونی برای اصلاح وضعیت مالی شرکت، جبران آثار زیانهای انباشته یا بازگرداندن سرمایه مازاد به سهامداران است. با این حال، اعتبار این اقدام به رعایت دقیق تشریفات قانونی، تصمیم مجمع عمومی فوقالعاده، نقش نظارتی بازرس و ثبت صحیح تغییرات وابسته است. اگر قصد ثبت کاهش سرمایه را دارید، استفاده از مشاوره تخصصی گروه ثبتی پوشه و تنظیم صحیح مدارک میتواند از بروز ایرادهای ثبتی، تأخیر در ثبت و اختلافات حقوقی آینده جلوگیری کند.
سوالات متداول
آیا کاهش سرمایه شرکت سهامی خاص باعث از بین رفتن شخصیت حقوقی شرکت میشود؟
خیر، کاهش سرمایه بهتنهایی هیچ تاثیری بر شخصیت حقوقی شرکت ندارد و شرکت همچنان به فعالیت خود ادامه میدهد.
آیا کاهش سرمایه بر مسئولیت سهامداران تأثیر میگذارد؟
مسئولیت سهامداران در شرکت سهامی خاص همچنان محدود به مبلغ اسمی سهام آنها باقی میماند. کاهش سرمایه این اصل را تغییر نمیدهد.
آیا پس از کاهش سرمایه، امکان افزایش مجدد سرمایه شرکت وجود دارد؟
اگر در آینده شرکت به منابع مالی بیشتری نیاز داشته باشد، میتواند با رعایت مقررات قانون تجارت و تصویب مجمع عمومی فوقالعاده نسبت به افزایش سرمایه اقدام کند.
